
Si vendes cursos online de forma habitual en España, tienes que darte de alta como autónomo aunque todavía factures poco o nada: la obligación no depende de un mínimo de ingresos, sino de que la actividad sea habitual, lucrativa y por cuenta propia. El alta son dos trámites que deben coincidir, la declaración censal en Hacienda (modelo 036) y el alta en el RETA de la Seguridad Social, y se hacen antes de empezar a vender. Aquí tienes el orden, los datos que necesitas, el epígrafe del IAE que suele corresponder a la formación online y lo que cuesta el primer año. Cuando ya estés dado de alta, en BibliOWLteca puedes publicar y vender tus cursos sin cuota mensual, solo con una comisión por venta.
En resumen
- Si vendes cursos de forma habitual, el alta es obligatoria desde la primera venta, y conviene tramitarla antes de empezar a cobrar.
- Son dos gestiones coordinadas: el modelo 036 en la Agencia Tributaria y el alta en el RETA a través de Importass, con la misma fecha de inicio.
- El epígrafe del IAE depende de si trabajas tú directa y personalmente (sección segunda, profesionales) o dentro de una organización con medios propios (sección primera, empresarial).
- Los nuevos autónomos pueden acogerse a una cuota reducida de 80 € al mes durante los 12 primeros meses, con condiciones.
- En nuestra plataforma no pagas mensualidad: solo una comisión por cada venta, desde 0,99 € de tarifa fija por transacción.
Tabla de contenidos
- ¿Cuándo es obligatorio darse de alta si vendes cursos online?
- Qué necesitas tener claro antes de empezar
- Qué epígrafe del IAE corresponde a los cursos online
- Los trámites, en orden
- Cuánto cuesta el alta y qué cuota pagarás
- Impuestos y facturas: lo que viene después del alta
- Vender tus cursos sin cuota mensual
- Nuestra perspectiva
- Errores frecuentes al darse de alta
- Preguntas frecuentes
- Fuentes
¿Cuándo es obligatorio darse de alta si vendes cursos online?
La ley que lo regula es la Ley 20/2007 del Estatuto del Trabajo Autónomo. Según la explicación de una guía sobre venta online en España, la obligación existe cuando la actividad es habitual, lucrativa y por cuenta propia, sin importe mínimo de ingresos, y dar formaciones online una vez al mes ya se considera habitual.
En la práctica, esto significa lo siguiente:
- Estás preparando el curso, grabando, redactando materiales o montando la web y todavía no has vendido nada: en general aún no hay obligación de alta en la Seguridad Social.
- Ya vendes tu curso, aunque sea una vez al mes o con ventas irregulares: hay que darse de alta, incluso en un mes en que no cobres nada.
- Tienes la tienda abierta, con catálogo visible y pasarela de pago activa: algunos asesores advierten de que la Inspección puede interpretar una web operativa como una actividad continuada, con independencia de lo que se venda ese mes.
Por eso conviene no basarse en un umbral supuesto de facturación para decidir que el alta es innecesaria. Si dudas sobre tu caso concreto, por ejemplo porque das clases de forma muy esporádica o tienes otro empleo, consulta con un asesor fiscal o laboral o con la propia Seguridad Social antes de empezar a cobrar.
Qué necesitas tener claro antes de empezar
Antes de abrir ningún formulario, resuelve cuatro cosas. Te ahorrarán correcciones después:
- Qué vendes exactamente. Cursos grabados, formaciones en directo, mentorías, e-books, plantillas o una mezcla. Cada producto puede encajar en un epígrafe distinto.
- Cómo trabajas. Si lo haces tú solo con tu propio trabajo o si tienes una estructura con medios materiales y personas contratadas.
- Desde cuándo. La fecha de inicio debe ser la misma en Hacienda y en la Seguridad Social. Se entiende como inicio también adquirir material, cobrar, pagar o contratar personal para desarrollar la actividad, según una guía sobre el alta.
- Dónde vives y trabajas. Necesitarás el domicilio de la actividad y un IBAN en el que domiciliar la cuota.
Qué epígrafe del IAE corresponde a los cursos online
El IAE (Impuesto sobre Actividades Económicas) es el listado de actividades en el que debes clasificarte al darte de alta en Hacienda. Aunque la mayoría de autónomos están exentos de pagarlo, el epígrafe hay que indicarlo igualmente.
No existe un único epígrafe para vender cursos. La Dirección General de Tributos, en la consulta vinculante V1694-24, indica que quien presta servicios de formación mediante cursos y talleres online y presenciales de formación profesional debe darse de alta en el grupo 824 de la sección segunda (profesores de formación y perfeccionamiento profesional). Si dispone de organización empresarial propia, corresponde la sección primera, epígrafes 932.1 o 932.2, o el grupo 934 si se hace fuera de un establecimiento permanente.
La regla práctica es esta:
| Tu situación | Sección del IAE | Ejemplo de epígrafe |
|---|---|---|
| Trabajas directa y personalmente, tú solo, con tu propio trabajo | Segunda (profesionales) | Grupo 824, formación y perfeccionamiento profesional |
| Actúas dentro de una organización con estructura y medios materiales y humanos | Primera (empresariales) | 932.1 o 932.2 |
Para actividades mixtas, como programar una herramienta y además crear contenidos formativos, un despacho especializado resume la doctrina de la DGT así: manda el modelo organizativo, no el contenido. Y si dudas entre varios epígrafes, el Buscador de actividades de la Agencia Tributaria muestra desde el 1 de enero de 2026 la correspondencia entre los epígrafes del IAE y la CNAE-2025, la descripción de cada actividad, las consultas de la DGT y las obligaciones tributarias según tu perfil.
También necesitarás el código CNAE de tu actividad, que se solicita en el alta de la Seguridad Social. El buscador te lo muestra junto al epígrafe.
Los trámites, en orden

La Guía práctica de trabajo autónomo de la Seguridad Social explica que hay que completar la declaración censal en Hacienda y tramitar el alta en el RETA (Régimen Especial de Trabajadores Autónomos) a través de Importass, la plataforma de la Seguridad Social. Ambas altas deben coincidir y realizarse antes o el mismo día del inicio de la actividad.
Paso 1. Define actividad y fecha de inicio
Decide qué vendes, desde qué día y bajo qué epígrafe. Es el paso donde más errores se cometen: una fecha distinta en cada organismo genera requerimientos y recargos. Anota la fecha y úsala en los dos trámites.
Paso 2. Presenta el modelo 036 en la Agencia Tributaria
Es la declaración censal: en ella indicas tus datos personales, la fecha de inicio, el epígrafe del IAE y tus obligaciones tributarias. El Ministerio de Trabajo la describe como el primer paso para iniciar una actividad por cuenta propia, y se puede presentar de forma telemática o presencial.
Una novedad que genera confusión: el modelo 037 simplificado fue suprimido el 3 de febrero de 2025 según la Orden HAC/1526/2024, así que el alta censal se hace hoy con el 036, que debe presentarse antes de iniciar la actividad. Si algún artículo antiguo te dice que uses el 037, está desactualizado.
En el 036 marcarás también tus obligaciones fiscales: IRPF, IVA y las declaraciones periódicas que te correspondan. El Manual de actividades económicas de la Agencia Tributaria recoge las obligaciones antes, durante y después de iniciar la actividad.
Paso 3. Solicita el alta en el RETA desde Importass
Según la guía de la Seguridad Social, el RETA puede comunicarse el mismo día de inicio o hasta 60 días antes. Si lo tramitas más de 30 días después del inicio, hay que usar un servicio específico distinto. Para el trámite normal necesitas:
- Número de afiliación a la Seguridad Social (NUSS o NAF).
- DNI o NIE.
- Fecha de inicio de la actividad.
- Rendimientos netos estimados.
- Domicilio de la actividad y datos de contacto.
- Códigos IAE y CNAE.
- IBAN para domiciliar la cuota.
- Elección de mutua.
La mutua cubre contingencias profesionales, incapacidad temporal y cese de actividad, y elegirla es obligatorio durante el trámite.
Paso 4. Comprueba que todo coincide y guarda las acreditaciones
Revisa que actividad, fecha y datos básicos son idénticos en Hacienda y en la Seguridad Social, y descarga los justificantes de ambas altas. Los necesitarás para abrir cuentas, para facturar y para cualquier plataforma de venta que te pida acreditar tu actividad.
Cuánto cuesta el alta y qué cuota pagarás
Darse de alta no tiene coste por sí mismo si lo haces tú en las sedes electrónicas. Lo que pagarás es la cuota mensual del RETA.
Los nuevos autónomos pueden acogerse a la tarifa plana. Según Iberley, la cuota reducida de 80 € al mes se aplica durante los doce primeros meses desde la fecha de efectos del alta cuando se causa alta inicial o no se ha estado de alta en el RETA en los dos años inmediatamente anteriores.
Después del primer año, la cuota depende de tus rendimientos netos. Una referencia: una guía sobre cuotas de 2026 cifra el sistema en 15 tramos, de 200 € a 590 € al mes según rendimientos, y permite cambiar de tramo hasta seis veces al año. Las cuotas se actualizan por ley, así que comprueba la tabla vigente en la Seguridad Social antes de calcular tu presupuesto.
Si esperas ingresos modestos el primer año, hay una vía para prolongar la tarifa plana otros doce meses cuando los rendimientos no superan el salario mínimo; un despacho detalla que la prórroga se solicita antes de acabar el primer periodo, con declaración responsable de rendimientos inferiores al SMI, y que en el segundo año puede haber regularización si se supera el límite.

Impuestos y facturas: lo que viene después del alta
Estar de alta supone obligaciones periódicas. Las principales para quien vende formación digital:
- Facturar cada venta cumpliendo los requisitos legales de facturación.
- IVA: el tipo aplicable depende del producto y del cliente, y conviene confirmarlo con tu asesor o en la Agencia Tributaria antes de fijar precios, sobre todo si vendes a clientes de otros países.
- IRPF: pagos fraccionados trimestrales (modelo 130) o la declaración anual de la Renta, según tu situación, como explica una asesoría, que además recuerda que los cobros por pasarelas de pago dejan rastro digital que Hacienda puede cruzar con tus declaraciones.
La consecuencia práctica: lleva un registro limpio de todas tus ventas desde el primer día. Si vendes en varias monedas o a varios países, tener un único panel con el histórico de transacciones facilita mucho la contabilidad trimestral.
Vender tus cursos sin cuota mensual
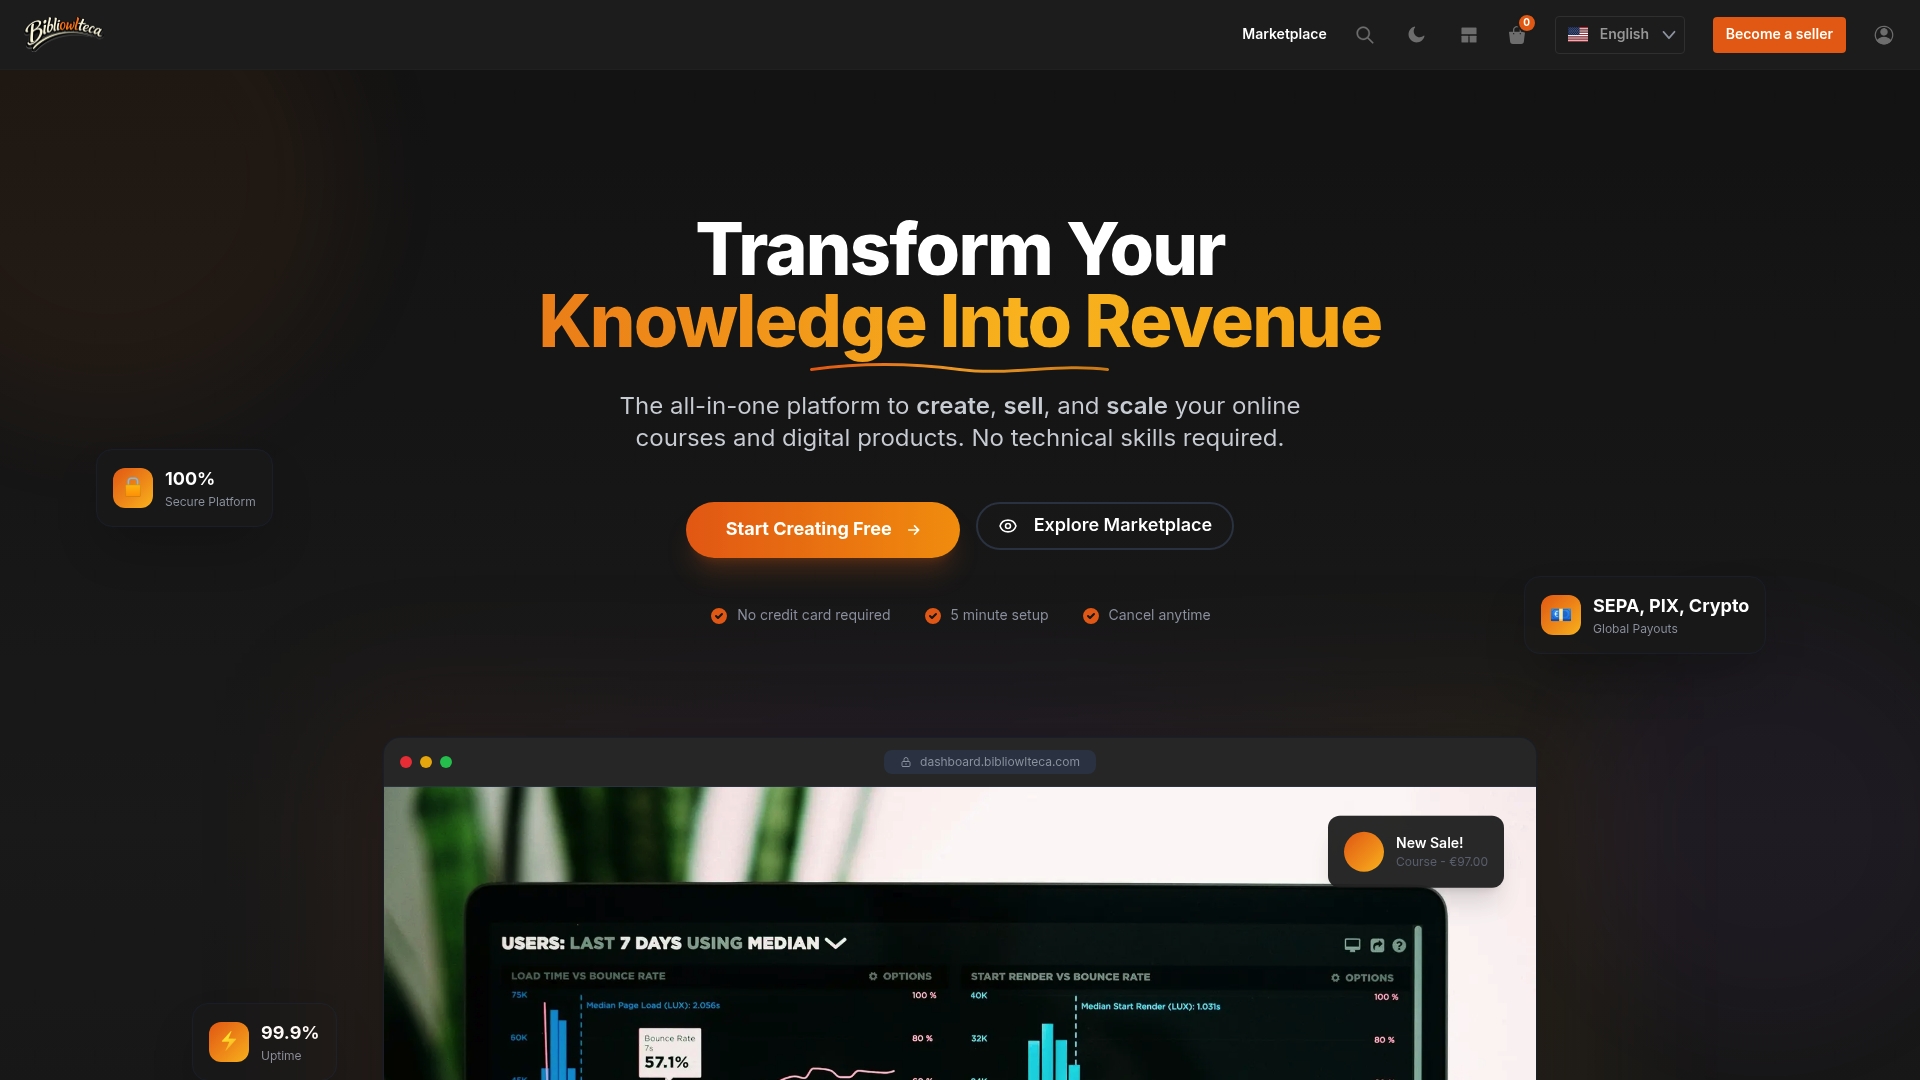
Cuando tu alta esté hecha, el siguiente coste fijo que querrás evitar es el de la herramienta de venta. En BibliOWLteca no cobramos mensualidad: pagamos solo cuando tú vendes, con un porcentaje y una tarifa fija por cada venta, que parte de 0,99 € por transacción. Puedes consultar el detalle en nuestra página de precios.
Con un solo espacio puedes alojar cursos sin límite, vender e-books, plantillas y descargas digitales, ofrecer mentorías y membresías, y cobrar en varias monedas con pagos internacionales, incluido PIX para clientes brasileños en Europa. La entrega digital es instantánea y la plataforma incluye herramientas de protección de derechos de autor y analíticas para ver qué vende.
Si estás empezando y aún no sabes cuánto vas a vender, que el coste dependa de tus ventas reales y no de una suscripción encaja bien con una cuota de autónomo que ya es un gasto fijo. Puedes ver las funciones de la plataforma y las categorías de productos que admite.
Nuestra perspectiva
Muchos creadores nos cuentan lo mismo: les frena más el papeleo que el contenido. Creen que primero hay que vender para poder darse de alta, y es al revés: el alta se prepara antes, con calma, y la venta llega después.
Por eso pensamos que un creador debería tener dos cosas resueltas antes de lanzar su primer curso: su situación fiscal y una forma de cobrar que no le añada costes fijos. Un autónomo ya tiene su cuota mensual. Lo razonable es que su plataforma de venta se ajuste a lo que de verdad ingresa.
Ese es el motivo de nuestro modelo: sin mensualidad, con comisión solo cuando hay una venta, con pagos internacionales y entrega digital instantánea integrados, para que el creador dedique su tiempo a enseñar y no a montar infraestructura.
BibliOWLteca
Errores frecuentes al darse de alta
- Usar fechas distintas en Hacienda y en la Seguridad Social.
- Seguir guías antiguas que mencionan el modelo 037, suprimido desde febrero de 2025.
- Elegir el epígrafe por intuición sin consultar el buscador de la Agencia Tributaria ni la doctrina de la DGT.
- Empezar a cobrar antes del alta, porque cobros, pagos o compras de material cuentan como inicio de actividad.
- Olvidar la mutua, que es obligatoria en el trámite de alta en el RETA.
- Confiar en una zona gris: darse de alta solo en Hacienda y emitir facturas sin inscribirse en el RETA puede acabar en una reclamación de la Seguridad Social con recargos, así que el ahorro de cuota no suele compensar, según un análisis divulgativo.
Preguntas frecuentes
¿Puedo darme de alta solo en Hacienda y no en el RETA?
La regla general es que, si la actividad es habitual, hay que cotizar al RETA además de declarar en Hacienda. Hay interpretaciones que admiten el alta solo en Hacienda cuando la actividad no es habitual, pero la Seguridad Social puede entender lo contrario y reclamar con recargos. Si tu caso es dudoso, consúltalo con un asesor antes de empezar a vender.
¿Qué pasa si estoy de alta y no facturo nada?
La cuota del RETA se paga igualmente cada mes, porque depende de estar de alta y no de lo que ingreses. Por eso conviene tramitar el alta justo cuando vas a empezar a vender y aprovechar la cuota reducida de los primeros doce meses. Si el negocio se detiene, puedes tramitar la baja.
¿Cuánto tiempo antes de vender debo darme de alta?
Hacienda exige presentar el modelo 036 antes de iniciar la actividad. El alta en el RETA puede comunicarse el día de inicio o hasta 60 días antes, según la Seguridad Social. Lo más seguro es tramitar ambas con la misma fecha y antes de cobrar la primera venta.
¿Tengo que pagar el IAE por vender cursos online?
La mayoría de autónomos están exentos de pagar el IAE, pero tienes que indicar igualmente el epígrafe en el modelo 036. En la consulta V1694-24 la DGT confirma, para quien presta formación online, la exención del artículo 82.1.c) del texto refundido de la Ley de Haciendas Locales.
¿Es lo mismo vender e-books que vender cursos?
En cuanto al alta, el criterio es el mismo: habitualidad, ánimo de lucro y trabajo por cuenta propia. Lo que cambia es el epígrafe y el tratamiento del IVA según el producto, así que indica en el 036 todo lo que vas a vender y confirma los tipos aplicables.
Fuentes
- Guía práctica de trabajo autónomo, Seguridad Social
- Alta de autónomo, Subdirección General de Trabajo Autónomo (Ministerio de Trabajo)
- Consulta vinculante V1694-24, DGT
- Buscador de actividades y sus obligaciones tributarias, Agencia Tributaria
- Manual de actividades económicas, Agencia Tributaria
- Tarifa plana de 80 euros para nuevos autónomos, Iberley
- Cuota de autónomos 2026: tabla, tramos y novedades
- Tarifa plana autónomos 2026: cuota reducida y requisitos
- Vender online sin ser autónomo en España
- Alta de autónomo: modelo 036, RETA y pasos en Importass
- Epígrafe del IAE para cursos online o una app
- ¿A partir de cuántos ingresos es obligatorio darse de alta como autónomo?
- ¿Alta de autónomo sin ingresos? Cuándo merece la pena