Pagamentos recorrentes (korduvad maksed) são cobranças automáticas agendadas, cobradas em intervalos fixos sem que o cliente precise repetir o processo de pagamento a cada ciclo. Na prática, a combinação mais eficiente é usar cartão tokenizado como método principal e oferecer débito direto quando o público preferir esse sistema bancário. Para criadores que vendem cursos, e-books ou mentorias, uma plataforma como a Bibliowlteca já integra essa cobrança à entrega do conteúdo, o que evita montar essa engenharia do zero.
Em resumo:
- A tokenização de cartão é o método padrão para cobranças recorrentes, oferecendo maior aceitação e facilidade de integração.
- Políticas automatizadas de tentativa de recaixa (retry) e opções de pausa na assinatura aumentam a retenção de clientes e reduzem cancelações.
- A configuração correta de cobrança envolve definir preço, autorização explícita e testar em sandbox antes de ativar oficialmente.
- Plataformas com integração completa, que combinam pagamento e entrega digital, simplificam o fluxo e reduzem falhas silenciosas.
- Provedores de pagamento sem mensalidade fixa cobram apenas por venda, com custos variáveis e necessidade de integração via API no caso de Open Banking.
Índice
- Quais métodos de pagamento recorrente existem no mercado?
- Como configurar um plano de cobrança recorrente
- Como reduzir falhas de pagamento e churn na assinatura
- Quais critérios usar para escolher um PSP ou integrador
- Quanto custa e quanto tempo leva até receber o pagamento
- Como o cliente gerencia e cancela a própria assinatura
- Perspectiva da Bibliowlteca sobre pagamentos recorrentes para criadores
- O que a maioria dos criadores erra ao configurar cobrança recorrente
- Comece a cobrar assinaturas sem pagar mensalidade fixa
- Fontes
- Perguntas frequentes
Quais métodos de pagamento recorrente existem no mercado?
O cartão tokenizado é o padrão de mercado para cobrar periodicamente em e-commerce e conteúdo digital. Em vez de guardar o número do cartão, o provedor de pagamentos gera um token que o comerciante usa para acionar cada cobrança pelo próprio BACEN, sem pedir os dados de novo. Esse fluxo é descrito em detalhe pela Maksekeskus em sua página sobre püsimaksed, que trata a tokenização como via padrão para cobranças periódicas.
Outra rota comum, principalmente em públicos que confiam no sistema bancário tradicional, é o débito direto por e-fatura (püsikorraldus). O cliente autoriza a cobrança direto no banco, mas isso exige um passo extra de configuração antes da primeira cobrança, como aponta o Eesti Pank sobre débito direto.
Pagamentos iniciados via Open Banking (PIS) ganham espaço por cobrarem direto de conta para conta, com taxas menores, mas normalmente pedem integração via API, sem plugam pronto na maioria das plataformas. Para quem não tem equipe técnica, links de pagamento e carteiras como Apple Pay e Google Pay resolvem rápido:
- Cartão tokenizado: aceitação ampla, fácil de integrar via checkout padrão.
- SEPA/e-arve/püsikorraldus: forte em públicos bancocêntricos, exige autorização prévia do cliente.
- PIS/Open Banking: taxas menores, integração via API própria.
- Links de pagamento e carteiras digitais: lançamento rápido sem desenvolvimento.
Como configurar um plano de cobrança recorrente
Montar uma assinatura funcional segue uma sequência bem definida, e pular etapas é o erro mais comum entre quem começa.
- Defina preço, frequência e período de teste. Decida se a cobrança é mensal ou anual e se haverá trial gratuito antes da primeira cobrança.
- Capture a autorização do cliente de forma explícita. O texto do checkout precisa deixar claro que haverá cobranças futuras, não só a primeira.
- Tokenize o método de pagamento na primeira transação. O token fica salvo no PSP e o comerciante o usa para acionar as cobranças seguintes pelo backend.
- Configure o cronograma de faturamento. Muitos provedores oferecem painéis para definir preço, ciclo e dia de cobrança sem programação avançada, como mostra o guia da SEB LinkPay sobre planos de korduvmaksed.
- Teste tudo em sandbox antes de ativar. Simule erros de autenticação 3-D Secure e cartões com autorização expirada, situações que a documentação da Maksekeskus trata como pontos críticos de teste.
- Programe a lógica de renovação e valores proporcionais. Upgrades no meio do ciclo precisam calcular o valor proporcional (pro rata) automaticamente, sem intervenção manual.
Dica profissional: Rode pelo menos um ciclo completo em ambiente de teste antes de abrir vendas, simulando renovação, cancelamento e uma falha de cartão propositalmente. É nesse teste que a maioria dos erros de configuração aparece, antes de custar uma cobrança errada num cliente real.
Como reduzir falhas de pagamento e churn na assinatura
Falhas de cobrança acontecem por motivos previsíveis: cartão vencido, limite insuficiente ou bloqueio de segurança do banco emissor. Identificar qual dessas causas está por trás de cada falha muda completamente a estratégia de recuperação.
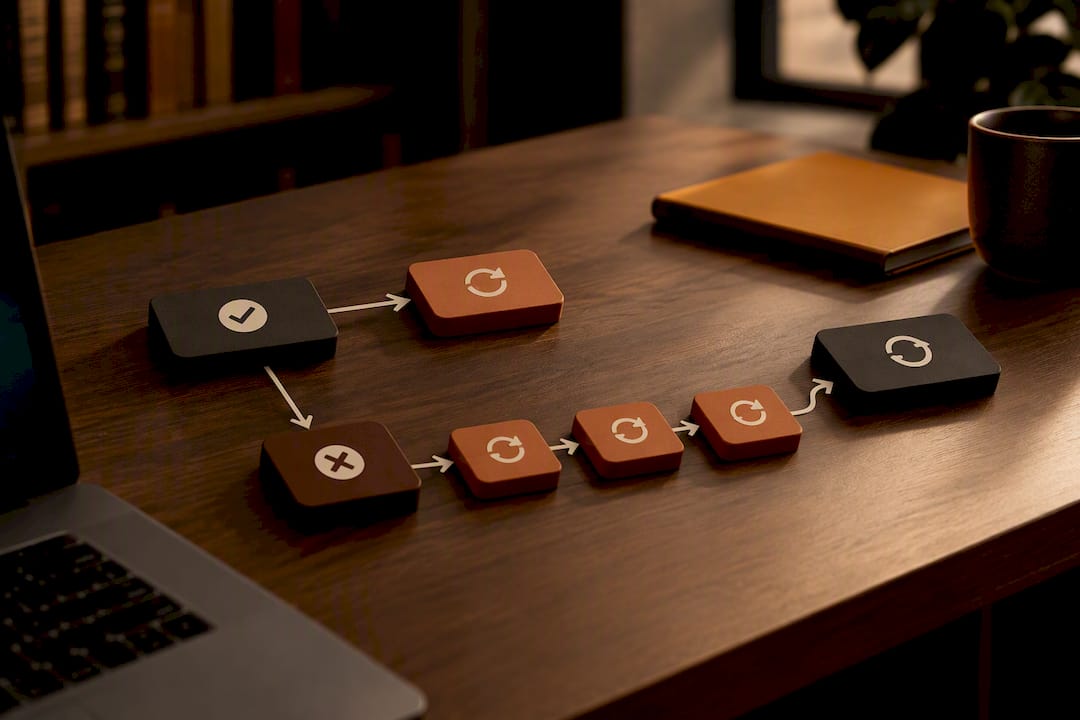
Uma política de retry bem desenhada, com duas ou três tentativas espaçadas em dias diferentes, recupera parte relevante dessas cobranças perdidas. A automação nesse processo tem peso real: dados do setor apontam que sistemas automatizados de nova tentativa podem recuperar uma parcela relevante das transações que falharam inicialmente.
- Notifique o cliente por e-mail assim que a primeira tentativa falhar, com link direto para atualizar o cartão.
- Escalone o tom das mensagens a cada nova tentativa, sem soar agressivo.
- Ofereça pausa da assinatura como alternativa ao cancelamento direto na tela de gestão.
Oferecer a opção de pausa em vez de forçar o cancelamento pode recuperar até 75% dos clientes que decidem pausar a assinatura, segundo análises do setor de pagamentos recorrentes.
Quais critérios usar para escolher um PSP ou integrador
A escolha do provedor de pagamentos define o quanto de atrito seu checkout vai gerar e quanto tempo de desenvolvimento a integração vai consumir.
- Métodos suportados: verifique se cobre cartão tokenizado, SEPA/püsikorraldus e PIS, ou apenas cartão.
- Nível de integração: um plugin pronto para a plataforma de e-commerce sai mais rápido, mas API direta dá mais controle sobre o fluxo de checkout.
- Modelo de taxas: taxa por transação, mensalidade fixa ou combinação das duas mudam o custo final por venda.
- Segurança e conformidade: confirme certificação PCI DSS e como o PSP trata a tokenização dos dados de cartão.
- Suporte a multi-moeda: essencial se o público comprador estiver fora do país onde o negócio está registrado.
Combinar tokenização de cartão com suporte a SEPA ou PIS no mesmo provedor reduz o atrito de checkout quando a audiência é diversa, evitando que parte dos clientes desista por não encontrar o método que prefere.
Quanto custa e quanto tempo leva até receber o pagamento
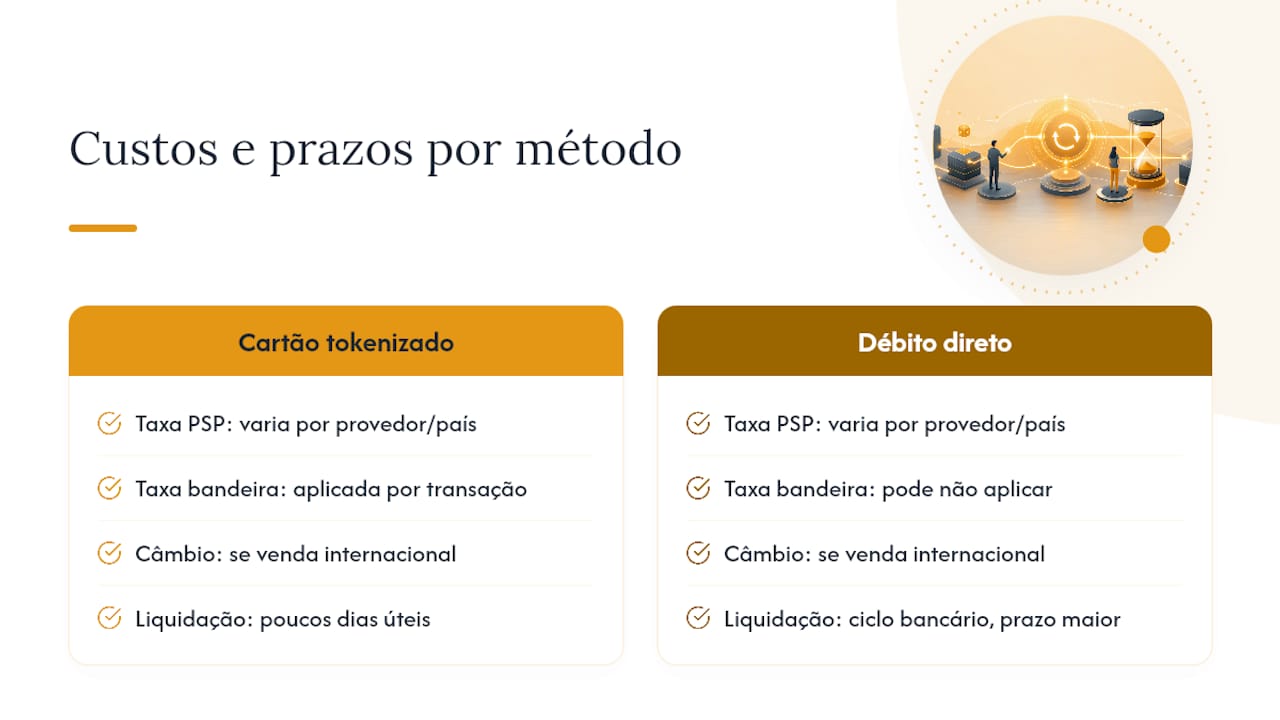
O custo de uma cobrança recorrente normalmente soma três componentes: a taxa do PSP por transação, a taxa da bandeira do cartão e, quando há venda internacional, a taxa de câmbio embutida na conversão. Esses valores variam por provedor e por país, então vale sempre confirmar a tabela vigente antes de fechar contrato.
O prazo de liquidação também muda por método: cartão tokenizado costuma liberar o valor em poucos dias úteis, enquanto débito direto por e-fatura pode levar mais tempo, já que depende do ciclo de processamento bancário. Para projetar fluxo de caixa com receita recorrente, é mais seguro considerar o prazo mais longo entre os métodos ativos, não a média.
Como o cliente gerencia e cancela a própria assinatura
O assinante espera controlar a própria cobrança sem precisar abrir um chamado de suporte para cada mudança simples. Um painel de autoatendimento decente cobre pelo menos três funções.
- Trocar o cartão ou método de pagamento cadastrado.
- Pausar a assinatura por um período definido, sem perder o histórico da conta.
- Cancelar e receber confirmação e recibo automáticos por e-mail.
Uma política clara de estorno, comunicada antes da primeira cobrança, evita boa parte dos contatos de suporte gerados por cobrança surpresa.
Perspectiva da Bibliowlteca sobre pagamentos recorrentes para criadores
Para criadores que vendem cursos, e-books e mentorias, a recomendação prática é simples: cartão tokenizado como método principal, com opção de débito direto (SEPA/püsikorraldus) disponível para o público que prefere pagar direto pelo banco. Modelos de assinatura mensal com trial curto convertem melhor para conteúdo educacional recorrente, enquanto plano anual com desconto funciona bem para quem já conhece o criador e quer se comprometer de uma vez.
A Bibliowlteca reúne cobrança recorrente e entrega digital no mesmo fluxo, o que elimina a necessidade de conectar um PSP a uma plataforma de hospedagem separada. Isso reduz o número de pontos onde uma cobrança pode falhar silenciosamente entre dois sistemas diferentes. Quem já testou combinar checkout e entrega em ferramentas separadas sabe o retrabalho que isso gera quando algo quebra no meio do ciclo. Para aprofundar o lado técnico da tokenização aplicada a cursos, vale ver como o Stripe se encaixa em plataformas de cursos, e para quem vende fora do próprio país, o guia sobre pagamentos internacionais para cursos digitais ajuda a mapear moedas e taxas.
O que a maioria dos criadores erra ao configurar cobrança recorrente
A maior parte dos guias trata retry logic como um detalhe técnico. Não é. É o mecanismo que decide se uma falha de cartão vira um cliente perdido ou uma renovação recuperada em três dias. Ignorar isso é o erro mais caro que vi criadores cometerem ao montar assinatura pela primeira vez.
O conselho convencional de "só ofereça cancelamento fácil" também está incompleto. Cancelamento fácil é importante, mas colocar pausa como opção visível na mesma tela muda o comportamento do assinante: em vez de cancelar por impulso num mês de aperto financeiro, ele pausa e volta. Isso não aparece em boa parte dos tutoriais sobre assinatura porque exige pensar em retenção como parte do produto, não como um recurso do PSP.
Se você está começando agora, priorize duas coisas antes de qualquer coisa: um checkout com tokenização funcionando sem atrito e uma política de retry testada em sandbox. O resto (múltiplos métodos, PIS, multi-moeda) pode vir depois, conforme a base de assinantes crescer e pedir por eles.
— Bibliowlteca
Comece a cobrar assinaturas sem pagar mensalidade fixa
Não há cobrança de mensalidade fixa para os criadores: o custo ocorre apenas como uma taxa sobre cada venda concluída, o que pode alterar o cálculo de risco para novos produtos recorrentes.

Enquanto provedores de pagamento independentes resolvem apenas a cobrança, sendo necessário integrar hospedagem de curso, entrega de arquivo e emissão de recibo em ferramentas separadas, algumas plataformas oferecem pagamento multi-moeda, checkout, entrega de conteúdo e analytics num único painel. Isso serve especialmente para quem vende para alunos em vários países e não quer manter três sistemas conversando entre si. O Creator Plan não tem preço fixo publicado, mas a taxa por transação parte de 0,99 EUR por venda, cobrada só quando você vende de fato.
Se você já tem um curso, e-book ou mentoria prontos, o próximo passo é simples: confira os detalhes do plano na página de preços da Bibliowlteca e configure sua primeira cobrança recorrente ainda hoje.
Fontes
- Eesti Pank — Direct debit payments will change Estonia
- LHV — Subscription economy: guide to recurring payments
- Maksekeskus — Püsimaksed (recurring payments)
- SEB LinkPay — LinkPay korduvmaksete plaanid
Perguntas frequentes
O que são pagamentos recorrentes na prática?
São cobranças automáticas feitas em intervalos fixos, como mensal ou anual, sem que o cliente repita o processo de pagamento a cada ciclo. O método mais usado é o cartão tokenizado, complementado por débito direto onde o público prefere pagar pelo banco.
Qual método de pagamento recorrente tem menos atrito para o cliente?
O cartão tokenizado costuma ter a maior taxa de aceitação, por ser o método que a maioria já conhece do dia a dia. Em públicos bancocêntricos, o débito direto via e-fatura reduz recusas, mesmo exigindo um passo extra de autorização.
Como reduzir o cancelamento de assinaturas por falha no cartão?
Uma política de retry automatizada com duas ou três tentativas espaçadas recupera boa parte das cobranças perdidas por cartão vencido ou limite insuficiente. Oferecer pausa em vez de cancelamento direto também recupera uma parcela relevante desses clientes quando eles voltam depois de um período de aperto financeiro.
Quanto custa usar a Bibliowlteca para vender assinaturas?
A Bibliowlteca não cobra mensalidade fixa do criador. A cobrança é uma taxa por transação a partir de um valor razoável em euros, aplicada apenas quando uma venda é concluída.
É preciso integração via API para aceitar Open Banking em pagamentos recorrentes?
Sim, na maioria dos casos. Pagamentos iniciados via Open Banking (PIS) normalmente não têm plugin pronto para a maioria das plataformas de e-commerce, exigindo integração direta com a API do provedor.