Pangalink é o sistema de pagamento por internet bank usado pelos bancos estonianos, e para colocá-lo na sua loja você precisa abrir uma conta comercial em um banco local e solicitar o contrato Pangalink. O banco costuma responder em até 2 dias úteis. Depois disso, é só escolher entre um módulo pronto para sua plataforma de e-commerce ou uma integração via API.
Em resumo:
- É necessário abrir uma conta comercial em um banco estoniano e solicitar o contrato Pangalink, que costuma ser aprovado em até dois dias úteis.
- A integração pode ser feita por módulo pronto, que é mais rápida, ou por API, que oferece maior personalização, ambas exigindo assinatura digital segura.
- Testar com credenciais de simulação antes de lançar em produção é fundamental para evitar erros de assinatura ou configuração de rede.
- Bancos como LHV, Coop Pank, SEB e Luminor oferecem diferentes níveis de suporte técnico e preços, sendo importante escolher o provedor com acesso aos bancos desejados.
- Implementar o sistema leva poucos dias ou semanas, dependendo da escolha entre módulo pronto ou integração personalizada, com custos relacionados às taxas por transação.
Índice
- O que é Pangalink e por que usá-lo na Estônia
- Como Pangalink funciona tecnicamente: módulo pronto ou API?
- Checklist passo a passo para adicionar Pangalink ao seu kassa
- Provedores e contratos na Estônia: LHV, Coop Pank e outros bancos
- Como testar a integração sem arriscar vendas reais
- Segurança e boas práticas para proteger o checkout
- Quanto tempo e quanto custa implementar Pangalink
- Perspectiva editorial: o que realmente importa para quem vende cursos e e-books
- Como a Bibliowlteca simplifica o checkout para criadores estonianos
- Fontes
O que é Pangalink e por que usá-lo na Estônia
Pangalink funciona de um jeito simples: o cliente escolhe pagar via internet bank, é redirecionado para o ambiente do próprio banco (LHV, SEB, Swedbank e outros), confirma o pagamento com as credenciais que já usa todos os dias e volta automaticamente para a loja com a confirmação processada. Não há cadastro de cartão, não há terceiros desconhecidos no meio do caminho.
Essa familiaridade é o motivo real pelo qual o método pega tanto na Estônia. O comprador está em um ambiente que reconhece, confia no visual e no fluxo, e finaliza a compra sem fricção.
Isso se traduz em números concretos para quem vende:
- Menor abandono de carrinho, porque o cliente não hesita ao ver uma tela de pagamento estranha
- Menor risco de fraude, já que a autenticação passa pelo próprio banco do comprador
- Confirmação de pagamento quase instantânea, o que agiliza a entrega de produtos digitais
Gestores de contas empresariais associam diretamente Pangalink a taxas de conversão mais altas, justamente porque a transação acontece dentro do ambiente que o cliente já confia.
Como Pangalink funciona tecnicamente: módulo pronto ou API?
Você tem dois caminhos, e a escolha depende do quanto sua equipe quer (ou pode) meter a mão no código.
- Módulo pronto: instala-se um plugin oficial na sua plataforma e a configuração se resume a inserir credenciais e escolher os bancos aceitos.
- Integração via API: você mesmo constrói o fluxo de redirecionamento, geração de assinatura e recebimento de retorno, com controle total sobre a experiência.
Módulos prontos economizam semanas de desenvolvimento, mas limitam personalização. A API dá liberdade total, só que exige alguém que entenda de criptografia e do fluxo de mensagens do protocolo.
No centro de qualquer uma das duas opções está a assinatura digital do comerciante. Cada requisição enviada ao banco carrega uma assinatura gerada com sua chave privada, e o banco valida essa assinatura com a chave pública que você registrou previamente. Sem essa troca de chaves configurada corretamente, o pagamento simplesmente não é processado. A especificação do Pangaliit formaliza o formato exato dessas mensagens e os requisitos de segurança que todos os bancos estonianos seguem.
Seu servidor precisa de suporte a OpenSSL para gerar e validar essas chaves, além de HTTPS obrigatório em todo o fluxo de retorno.
Dica profissional: Se sua equipe de desenvolvimento é pequena, comece pelo módulo pronto. Migrar para API personalizada depois é sempre mais fácil do que tentar debugar uma integração customizada sob pressão de lançamento.
Checklist passo a passo para adicionar Pangalink ao seu kassa
Siga esta ordem e você evita os erros mais comuns de quem tenta pular etapas.
- Resolva a parte administrativa primeiro. Você precisa de uma empresa registrada na Estônia, uma conta bancária comercial e um site funcional que já mostre produtos, preços e política de entrega.
- Passe pelo KYC do banco. O banco vai verificar sua empresa, o modelo de negócio e, às vezes, pedir prints do seu checkout antes de aprovar.
- Solicite o contrato Pangalink. A resposta costuma chegar em até 2 dias úteis, junto com as credenciais de acesso e a documentação técnica.
- Instale o módulo ou configure a API. Se for módulo pronto, insira as credenciais recebidas. Se for API, gere seu par de chaves e registre a chave pública no painel do banco.
- Rode testes completos antes de ir ao ar. Simule pagamentos aprovados, recusados e cancelados. Verifique se as notificações de retorno chegam corretamente e se o status do pedido muda como esperado.
Antes de lançar em produção, confirme estes pontos:
- O redirecionamento para o banco funciona em desktop e celular
- O retorno à loja preserva o carrinho e o status do pedido
- As notificações assíncronas de confirmação são recebidas mesmo se o cliente fechar a aba antes de voltar
Dica profissional: Teste com valores baixos e reais antes de anunciar o método publicamente. Um erro de assinatura só aparece quando o banco realmente tenta validar a requisição, não em um ambiente simulado.
Provedores e contratos na Estônia: LHV, Coop Pank e outros bancos
LHV, Coop Pank, SEB e Luminor oferecem Pangalink para seus clientes empresariais, mas a experiência de configuração varia bastante entre eles.
- LHV disponibiliza módulos prontos para WooCommerce, Magento 2, PrestaShop, Shoproller, Voog e OpenCart, cobrindo praticamente qualquer plataforma popular usada por lojistas estonianos.
- Coop Pank trata Pangalink como um serviço de adesão gratuita em vários pacotes empresariais, mas exige que seu site já atenda aos requisitos técnicos antes de liberar o contrato.
- SEB e Luminor seguem a mesma especificação do Pangaliit, então a lógica de integração é parecida, mesmo que a documentação e o suporte variem.
Um detalhe que poupa muita dor de cabeça: fechar contrato com um provedor que já consolida o acesso a vários bancos evita assinar acordos separados com cada instituição, o que reduz a complexidade operacional quando você quer aceitar Pangalink de clientes que usam bancos diferentes. Antes de decidir, vale conferir a documentação e o FAQ técnico direto no site do banco escolhido, porque preços e prazos de suporte mudam de tempos em tempos.
Como testar a integração sem arriscar vendas reais
Ninguém deveria integrar um sistema de pagamento direto em produção sem testar antes, e para Pangalink existem duas ferramentas específicas para isso.
- Pangalink-net funciona como um simulador completo do fluxo de internet bank, com credenciais de teste que imitam exatamente o comportamento de um banco real, sem precisar de contrato assinado.
- Pangalinker, disponível no repositório oficial no GitHub, é a versão que você roda localmente, exigindo Node.js, MongoDB e OpenSSL instalados no ambiente.
Se algo falhar durante os testes, comece verificando estes três pontos:
- A assinatura digital está sendo gerada com a chave privada correta e correspondendo à chave pública registrada
- O endpoint de retorno está acessível publicamente via HTTPS, sem bloqueio de firewall
- As variáveis de ambiente do Pangalinker (como hostname e protocolo) estão configuradas de acordo com seu domínio real
Dica profissional: A causa mais comum de rejeição não é erro de código, é assinatura mal gerada. Antes de suspeitar de bug, confira se a chave pública cadastrada no banco é exatamente a mesma versão da chave privada usada no servidor.
Segurança e boas práticas para proteger o checkout
Chaves e certificados são o coração da segurança do Pangalink, então trate-os como você trataria a senha da própria conta bancária da empresa.
- Gere as chaves com OpenSSL e nunca armazene a chave privada em repositórios de código público
- Configure HTTPS em todo o domínio, não só na página de checkout
- Se usar Pangalinker localmente, prefira configurar um proxy reverso com Nginx ou Apache em vez de expor portas não padrão diretamente na internet
- Estabeleça uma rotina de rotação de chaves e monitore logs de tentativas de assinatura recusada
Essas práticas seguem diretamente o que a especificação técnica do Pangaliit exige dos comerciantes integrados ao sistema.
Quanto tempo e quanto custa implementar Pangalink
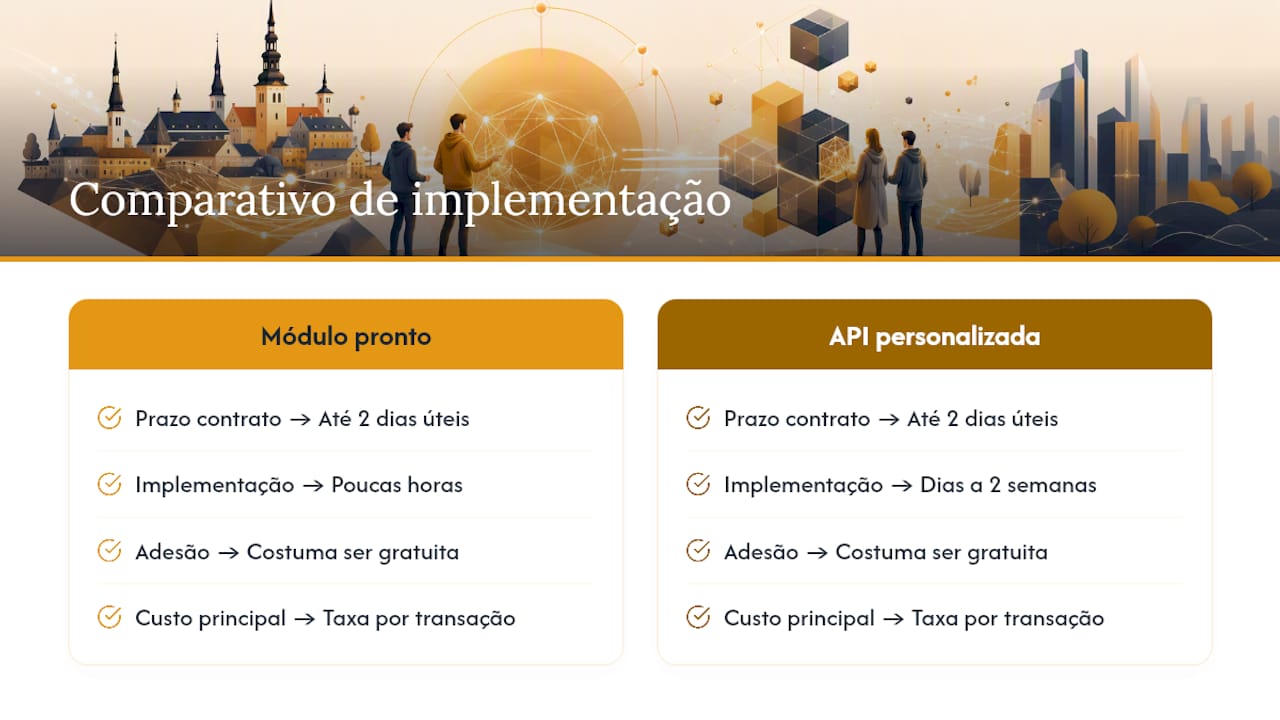
Da solicitação à assinatura do contrato, espere até 2 dias úteis na maioria dos bancos. A adesão em si costuma ser gratuita em vários pacotes empresariais, com custo real vindo da taxa por transação, que varia conforme o banco e o volume negociado.
Na parte técnica, um módulo pronto leva poucas horas para configurar. Uma integração via API personalizada, com testes completos incluídos, costuma levar de alguns dias a duas semanas, dependendo da experiência da equipe com criptografia e webhooks.
Perspectiva editorial: o que realmente importa para quem vende cursos e e-books
Se você vende conteúdo digital para um público estoniano, Pangalink não é opcional, é a base do seu checkout. Produtos digitais são comprados por impulso, e qualquer fricção no pagamento mata a venda na hora. A recomendação prática é simples: teste no Pangalink-net antes de qualquer coisa, depois confirme com seu banco se o suporte técnico está disponível para dúvidas durante a integração real.
— BibliOWLteca
Como a Bibliowlteca simplifica o checkout para criadores estonianos
Depois de configurar Pangalink no seu site, o próximo desafio é gerenciar entrega de conteúdo, cobrança recorrente e vendas internacionais sem multiplicar sistemas. É aqui que a Bibliowlteca entra como a alternativa que poupa esse trabalho todo: em vez de você juntar checkout, hospedagem de vídeo e controle de acesso separadamente, a plataforma já entrega tudo integrado, com suporte a múltiplas moedas para quem vende também fora da Estônia.

A Bibliowlteca cobra apenas uma taxa por venda concluída, sem mensalidade fixa, o que reduz o risco de quem está começando a vender cursos e e-books. O checkout já vem otimizado para conversão, com entrega automática de downloads e hospedagem ilimitada de vídeo incluída. Se seu plano é vender mentorias, memberships ou templates além de cursos, dá para gerenciar tudo isso na mesma loja, sem contratar outra ferramenta. Para ver como funciona na prática, confira a página do curso em vídeo e comece a configurar sua loja hoje mesmo.
Fontes
- Pangalingid ja maksete kogumise terviklahendus · LHV
- Pangalink - Coop Pank
- Pangalink-net
- andris9/Pangalink.net · GitHub
- Pangalingi spetsifikatsioon — Eesti Pangaliit