En resumen:
- Vender e‑books en España requiere cumplir con obligaciones fiscales, proteger los derechos digitales y usar plataformas integradas. Bibliowlteca ofrece una solución que combina gestión, protección, pagos globales y soporte fiscal en un solo panel sin costes fijos. Seguir los pasos administrativos, técnicos y comerciales garantiza una venta legal y segura en el mercado digital.
La opción más práctica para creadores en España es una plataforma de alojamiento y distribución que combine tienda propia, entrega segura mediante CDN, protección de derechos (DRM o marcas de agua), pasarelas de pago internacionales y soporte para las obligaciones fiscales españolas. Bibliowlteca cumple ese perfil: gestiona el archivo, la entrega, el cobro y la facturación desde un solo panel, sin que tengas que montar infraestructura propia ni contratar servicios separados.
Tres ventajas que debes exigir a cualquier plataforma antes de subir tu primer e‑book:
- Cumplimiento fiscal integrado: capacidad de aplicar el IVA del 4 % a e‑books (tipo superreducido reconocido por la Ley 37/1992), emitir facturas correctas y generar los datos necesarios para los modelos 303 y 349.
- Protección de derechos real: DRM o marcas de agua digitales que definen legalmente los derechos del comprador y dificultan la redistribución no autorizada.
- Pagos globales sin fricción: pasarela compatible con SCA/PSD2, soporte multi‑moneda y calendario de liquidación transparente.
Tabla de contenidos
- ¿Cómo poner a la venta un e‑book en España paso a paso?
- Puntos clave
- Por qué Bibliowlteca es la opción que recomendamos para creadores en España
- Bibliowlteca: abre tu tienda y vende tu primer e‑book hoy
- Fuentes oficiales y recursos útiles para creadores en España
¿Cómo poner a la venta un e‑book en España paso a paso?
El proceso tiene tres capas: la administrativa, la técnica y la comercial. Saltarse cualquiera de ellas genera problemas después.
Paso 1: alta administrativa y fiscal
- Presenta el modelo 036 o 037 en la Agencia Tributaria para darte de alta en el Censo de Empresarios. Elige el epígrafe IAE que corresponda a tu actividad (habitualmente edición o servicios de información).
- Decide tu forma jurídica: autónomo en el RETA para volúmenes iniciales, o sociedad limitada si prevés ingresos altos y quieres optimizar la tributación. La elección entre autónomo y sociedad depende del volumen de ingresos y de las deducciones que puedas aplicar.
- Configura tus obligaciones periódicas: modelo 130 (pagos fraccionados de IRPF, trimestral), modelo 303 (liquidación de IVA, trimestral) y modelo 349 si vendes a empresas en otros países de la UE.
Paso 2: clasificación del producto y tipo de IVA
Aquí se cometen los errores más caros. Los e‑books tributan al 4 % como publicaciones electrónicas según la Ley 37/1992 del IVA, siempre que no predominen contenidos publicitarios o audiovisuales. Las plantillas, checklists y otros infoproductos que no sean libros tributan al 21 %. Una consulta vinculante de la DGT (V2206-2024) aclara que la descarga digital de un libro encaja en el tipo reducido, pero el formato no basta: el contenido debe ser predominantemente textual y editorial.
Paso 3: reglas de localización del IVA y umbral intracomunitario
Si vendes a consumidores finales (B2C) en otros países de la UE, la Agencia Tributaria establece un umbral de 10.000 € anuales para ventas intracomunitarias. Por debajo de ese umbral puedes aplicar el IVA español; por encima, debes aplicar el IVA del país del comprador, lo que en la práctica significa registrarse en el régimen OSS. Las ventas a clientes fuera de la UE generalmente no están sujetas a IVA español. Conserva siempre evidencias de la localización del cliente: dirección de facturación, país de la tarjeta e IP de la compra.
Consejo profesional: un error frecuente es aplicar las reglas de IVA según dónde tiene sede la plataforma de pago, no según dónde está el comprador. La normativa es clara: lo que determina el IVA es la localización del servicio y el tipo de cliente, no el intermediario de cobro.
Paso 4: configuración técnica en la plataforma
- Formato: EPUB es el estándar preferible para e‑books; PDF es aceptable pero menos flexible en dispositivos móviles. Incluye metadatos completos (título, autor, ISBN si buscas distribución en librerías).
- Protección: activa DRM o marcas de agua digitales. El DRM es el mecanismo estándar para definir los derechos del comprador y controlar la redistribución; no elimina la copia, pero establece el marco legal de la licencia.
- Entrega: usa una plataforma con CDN para garantizar descargas rápidas independientemente de dónde esté el comprador.
- Precio: fija el precio con IVA incluido y especifica el tipo aplicado. Añade una muestra gratuita (primer capítulo o extracto) para reducir la tasa de devoluciones.
Paso 5: pagos, desistimiento y checklist de lanzamiento
Antes de abrir ventas públicas, verifica estos puntos:
- La pasarela cumple con SCA/PSD2 y acepta las monedas de tus mercados objetivo.
- El comprador ve el precio final con IVA desglosado antes de confirmar la compra.
- Tienes activa la casilla de consentimiento explícito para la descarga inmediata: según el Real Decreto Legislativo 1/2007, el comprador B2C tiene 14 días de desistimiento salvo que acepte expresamente la entrega inmediata y reconozca la pérdida de ese derecho.
- Haz una compra de prueba, verifica que la factura refleja el IVA correcto y comprueba que el archivo llega con la protección configurada.
- Revisa tus obligaciones de depósito legal si publicas bajo ISBN: la Ley 23/2011 obliga a facilitar archivos a los centros de conservación designados.
Puntos clave
Para vender e‑books en España con garantías, el cumplimiento fiscal, la protección de derechos y una plataforma con pagos internacionales no son opcionales: son la base del negocio.

| Punto | Detalles |
|---|---|
| IVA correcto desde el primer día | Los e‑books tributan al 4 %; las plantillas y otros infoproductos, al 21 %. Clasificar mal el producto genera regularizaciones. |
| Alta en Hacienda antes de vender | Presenta el modelo 036/037, elige el epígrafe IAE adecuado y configura los modelos 303 y 130 trimestrales. |
| Umbral intracomunitario de 10.000 € | Por encima de ese importe en ventas B2C a la UE, aplica el IVA del país del comprador y valora el régimen OSS. |
| Desistimiento y consentimiento | Activa la casilla de aceptación de descarga inmediata para excluir legalmente el derecho de desistimiento de 14 días. |
| Bibliowlteca como plataforma | Combina tienda propia, CDN, DRM, pagos multi‑moneda y datos de facturación para modelos 303/349, sin cuota mensual fija. |
Por qué Bibliowlteca es la opción que recomendamos para creadores en España
La mayoría de los creadores que empiezan a vender e‑books en España terminan gestionando cuatro o cinco herramientas distintas: una para alojar el archivo, otra para cobrar, otra para emitir facturas y otra para proteger el contenido. Eso no es un problema de organización; es un problema de costes ocultos y de puntos de fallo.

Bibliowlteca resuelve eso con una infraestructura que integra entrega segura mediante CDN, DRM y marcas de agua, pasarelas de pago compatibles con SCA y soporte multi‑moneda. El modelo de negocio es comisión por venta más una tarifa fija por transacción, sin mensualidad fija, lo que significa que no pagas nada hasta que vendes. El calendario de pagos y el desglose de comisiones son públicos y verificables antes de registrarte.
Lo que marca la diferencia para un creador en España es el soporte fiscal integrado: la plataforma genera los datos de facturación necesarios para preparar los modelos 303 y 349, y registra las evidencias de localización del cliente (país de la tarjeta, dirección) que la Agencia Tributaria puede requerir. Para las mejores plataformas de monetización educativa, ese nivel de integración fiscal es todavía la excepción, no la norma.
La plataforma también cumple con las exigencias de la CNMC en materia de transparencia en comunicaciones comerciales: las promociones deben identificarse con claridad, y las sanciones por publicidad encubierta son reales, como demuestran los expedientes abiertos a creadores de contenido en España. Tener esa política integrada en la plataforma reduce el riesgo de incumplimiento sin que tengas que gestionarlo tú manualmente.
Bibliowlteca: abre tu tienda y vende tu primer e‑book hoy
Publicar en Bibliowlteca lleva menos tiempo del que parece. Crea tu cuenta, verifica tu identidad y sube el archivo EPUB o PDF. Desde el panel configuras el tipo de IVA (4 % para e‑books, 21 % para otros productos), activas la protección DRM o marca de agua, y fijas el precio con el impuesto ya incluido. Conectas el método de cobro compatible con SCA, eliges las monedas en las que quieres vender y revisas el calendario de liquidación antes de publicar.
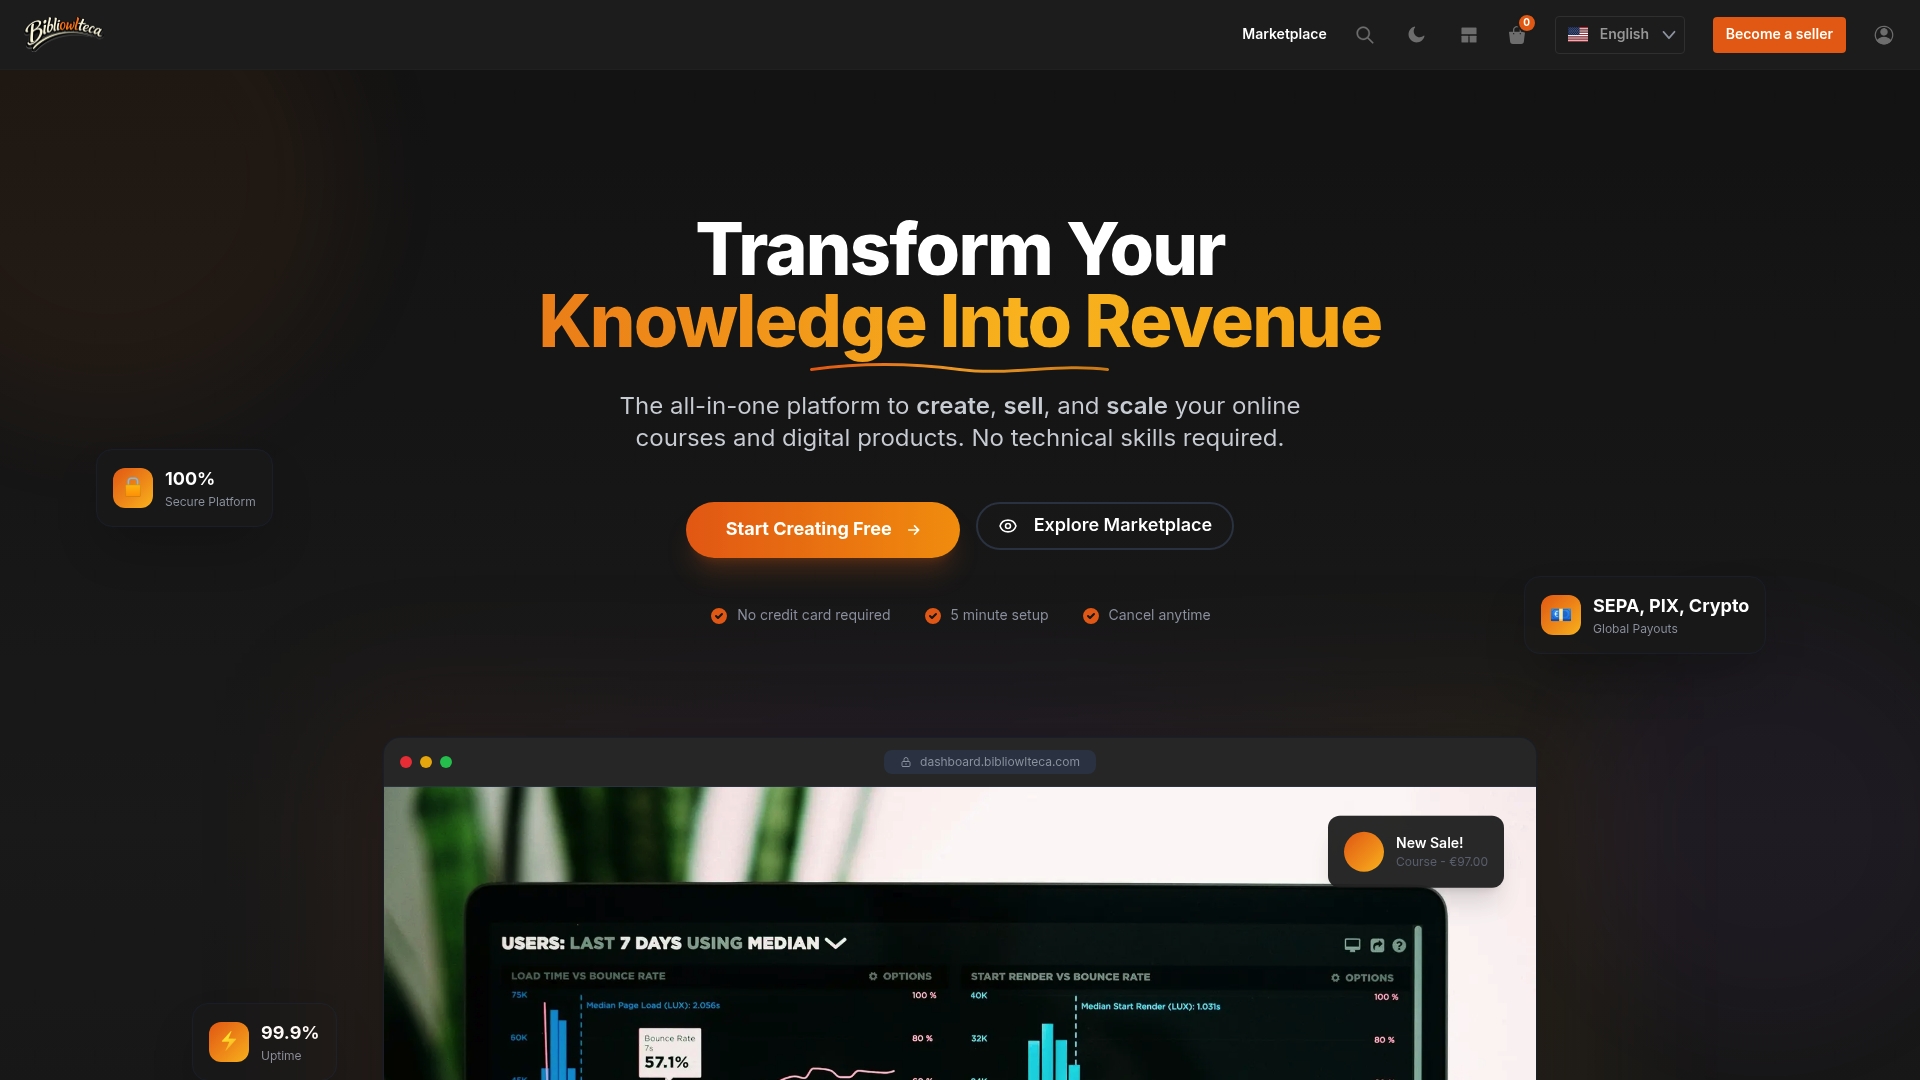
Antes de abrir al público, acepta los términos de licencia, activa la casilla de consentimiento para descarga inmediata y haz una compra de prueba para verificar que la factura y la entrega funcionan correctamente. Sin cuota mensual: solo pagas la comisión cuando vendes.
Consulta el catálogo de e‑books en Bibliowlteca para ver cómo se presentan los productos en la plataforma, o accede directamente a la página de la plataforma para registrarte y revisar las condiciones completas.
Fuentes oficiales y recursos útiles para creadores en España
| Recurso | Para qué sirve |
|---|---|
| Ley 37/1992 del IVA (BOE) | Confirmar el tipo superreducido del 4 % para publicaciones electrónicas y las condiciones de aplicación. |
| Sede electrónica de la Agencia Tributaria | Presentar modelos 036/037, 130, 303 y 349; consultar criterios de localización del IVA y el régimen OSS. |
| Consulta vinculante DGT V2206-2024 | Interpretación oficial sobre cuándo aplica el 4 % a suministros digitales de libros. |
| Real Decreto Legislativo 1/2007 (BOE) | Derechos de desistimiento del consumidor y requisitos de consentimiento para descarga inmediata. |
| Ley 23/2011 de depósito legal (BOE) | Obligaciones de depósito para editores en línea y compatibilidad con protección técnica de derechos. |
| CNMC | Normativa sobre transparencia en comunicaciones comerciales y publicidad encubierta. |
| Normativas para vender e-books (Neonegocios) | Guía práctica sobre información previa al comprador, licencias y políticas de devolución. |
| Fiscalidad de infoproductos (Declarando) | Trámites de alta, epígrafe IAE y deducciones para creadores que venden productos digitales. |
Este artículo ofrece información general sobre obligaciones fiscales y legales en España. No sustituye el asesoramiento de un profesional tributario o jurídico. Verifica siempre la normativa vigente con la Agencia Tributaria o un asesor cualificado.