Sí: puedes vender por internet tus e-books, cursos y membresías desde España. La condición no es técnica, sino triple: validar que alguien pagará antes de producir, registrar la actividad en Hacienda desde la primera venta, y configurar una plataforma que gestione cobros internacionales y entregue el contenido de forma automática.
Los tres pasos que debes dar ahora mismo:
- Valida la demanda con una preventa. Antes de grabar un solo vídeo, comprueba que alguien paga. Una landing page sencilla con un formulario o un pago simbólico es suficiente.
- Regulariza tu situación fiscal. Si la actividad es habitual, el alta en Hacienda y en la Seguridad Social es obligatoria desde la primera venta, no desde que superes un umbral.
- Elige una plataforma que gestione pagos internacionales, entrega digital y cumplimiento fiscal para no montar tres herramientas distintas desde el primer día.
Con esos tres pilares en su sitio, el resto es ejecución.
Puntos clave
Vender por internet cursos y e-books desde España es viable desde el primer día si validas la demanda con una preventa, regularizas la actividad fiscal antes de cobrar y usas una plataforma que gestione pagos internacionales y entrega digital automática.
| Punto | Detalles |
|---|---|
| Valida antes de producir | Lanza una preventa con cupo limitado antes de grabar o escribir el producto completo. |
| Alta fiscal desde la primera venta | Regístrate en Hacienda y el RETA si la actividad es habitual; las plataformas reportan pagos a Hacienda. |
| IVA según tipo de producto | Los cursos tributan al 21 %; los e-books pueden tributar al 4 % si cumplen requisitos editoriales de la DGT. |
| OSS para ventas B2C en la UE | Si superas 10.000 € en ventas a consumidores europeos, el sistema OSS simplifica la declaración multipaís. |
| Bibliowlteca como plataforma | Gestiona pagos en múltiples monedas, entrega segura y cumplimiento fiscal con comisión solo por venta exitosa. |
Tabla de contenidos
- ¿Cómo pasar de idea a primera preventa en 30 días?
- ¿Cómo validar tu idea antes de crear el producto?
- ¿Cómo estructurar un infoproducto que enseña y convierte?
- ¿Qué plataforma conviene usar para vender productos digitales?
- ¿Qué obligaciones fiscales tienes en España al vender cursos y e-books?
- ¿Cómo fijar el precio y qué modelos de ingresos funcionan mejor?
- ¿Cómo estructurar el lanzamiento para maximizar ventas?
- ¿Cómo gestionar las operaciones después de la primera venta?
- Checklist legal antes de recibir tu primer pago
- Lo que aprendemos al trabajar con creadores en España
- Bibliowlteca: vende tus productos digitales sin complicaciones técnicas
- Fuentes
¿Cómo pasar de idea a primera preventa en 30 días?
El siguiente cronograma es una ruta mínima viable. Los costes son orientativos para un creador que arranca sin equipo.
| Semana | Hitos clave | Tareas concretas | Coste estimado |
|---|---|---|---|
| 1 (días 1–7) | Validar idea | 10 entrevistas al nicho, definir promesa en una frase, fijar precio objetivo | 0 € |
| 2 (días 8–14) | Landing de preventa | Página con oferta, fecha de entrega y botón de pago; configurar pasarela | 0–30 € |
| 3 (días 15–21) | Campaña de preventa | Email a lista propia, publicaciones en redes, posible anuncio de prueba | 0–80 € |
| 4 (últimos días del mes) | Cierre y entrega inicial | Cerrar preventa, entregar acceso o borrador, recoger feedback | 0 € |
El coste total de arranque puede ser inferior a 130 €. La mayor inversión no es dinero: son las horas de conversación con tu audiencia en la semana uno.
¿Cómo validar tu idea antes de crear el producto?
La validación no es un paso opcional. Los creadores que venden con consistencia validan con prebendas y conversaciones directas con su nicho, no con encuestas genéricas ni con intuición.
Cuatro métodos ordenados de menor a mayor esfuerzo:
- Entrevistas a 10 personas del nicho. Pregunta qué problema tienen, cuánto pagarían por resolverlo y qué han intentado antes. No menciones tu producto todavía.
- Encuesta corta (5 preguntas). Distribúyela en grupos de tu temática. Sirve para confirmar hipótesis, no para descubrirlas.
- Landing de preventa con cupo limitado. Una página con la promesa, el precio y un botón de pago real. Si nadie compra con un cupo de 20 plazas, el problema no es el marketing.
- Webinar piloto de pago. Cobra una cantidad pequeña por una sesión en directo. Si la gente paga para asistir, tienes prueba de demanda y, además, material para el curso definitivo.
Plantilla mínima de preventa: oferta en una frase + fecha de entrega + garantía de devolución si no se entrega + precio con descuento de lanzamiento.
Métricas a rastrear: tasa de conversión de la landing (visitas a compras), coste por lead si usas publicidad, y porcentaje de interesados que finalmente pagan. Una conversión baja en tráfico frío ya indica demanda real.
Reescribe el titular antes de bajar el precio.*
La validación temprana y una estructura modular son los factores que más predicen si un infoproducto vende o acaba en el cajón.
¿Cómo estructurar un infoproducto que enseña y convierte?
La promesa en una frase es el núcleo de todo. No «aprende marketing digital», sino «consigue tus primeros 3 clientes de consultoría en 30 días sin publicidad de pago». Esa especificidad es lo que convierte en la página de ventas y lo que mantiene al alumno motivado durante el curso.
Estructura modular recomendada:
- Módulo 0 (bienvenida): contexto, qué necesitas y qué conseguirás. Máximo 10 minutos.
- Módulos 1–4 (núcleo): cada módulo resuelve un problema concreto. Lecciones de 8–12 minutos con un entregable práctico al final (plantilla, checklist, ejercicio).
- Módulo final (implementación): pasos siguientes, recursos adicionales y cómo obtener soporte.
Para un e-book, la misma lógica aplica: capítulos cortos con un resumen accionable al final de cada uno. Los PDF de más de 80 páginas sin estructura modular tienen tasas de finalización muy bajas.
El formato ideal combina vídeo corto + PDF descargable + checklist de aplicación. No necesitas los tres desde el día uno: empieza con el formato que dominas y añade los demás en la versión 2.0.
¿Qué plataforma conviene usar para vender productos digitales?
Los criterios que realmente importan al elegir una plataforma no son el diseño ni las integraciones exóticas. Son estos:
- Pagos internacionales en múltiples monedas. Si tu audiencia está en Latinoamérica o Europa, necesitas cobrar en euros, dólares y otras divisas sin fricciones.
- Entrega digital automática y protección de contenido. El acceso debe activarse al instante tras el pago, con control de descargas o acceso por credenciales.
- Soporte fiscal integrado. La plataforma debe gestionar el IVA según el país del comprador o actuar como intermediaria fiscal para simplificar tus obligaciones.
- Analíticas de ventas y comportamiento del alumno. Saber qué módulo abandona la gente es tan valioso como saber cuánto vendes.
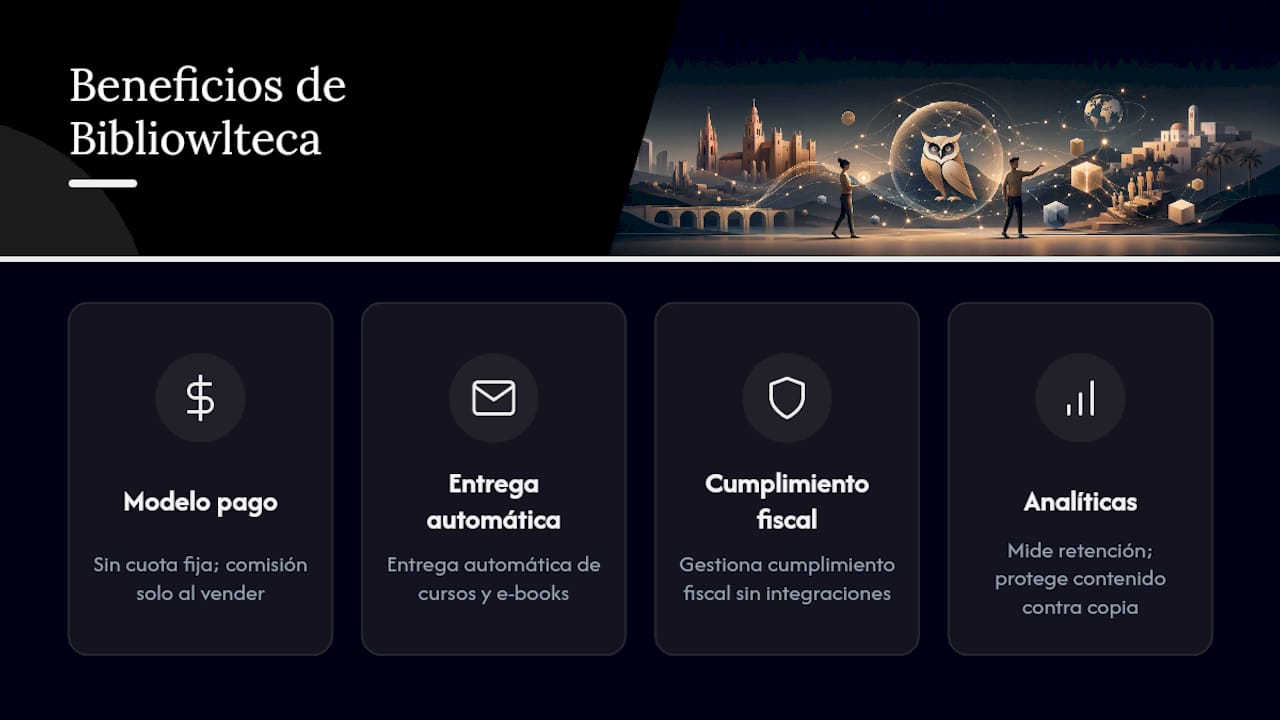
- Modelo de precios sin cuota fija. Para un creador que arranca, pagar comisión solo cuando vende es más eficiente que asumir una mensualidad antes de tener ingresos.
Bibliowlteca cumple todos esos criterios: acepta múltiples monedas, gestiona la entrega segura de e-books y cursos, incluye herramientas de cumplimiento fiscal y cobra únicamente una comisión por transacción exitosa. Para creadores en fase de arranque, ese modelo es más conveniente que plataformas con cuota mensual fija, porque el coste escala con los ingresos. Puedes explorar cómo elegir la mejor plataforma para vender productos educativos según tus necesidades concretas.
Algunas plataformas actúan como deemed supplier (revendedoras) y gestionan el IVA por cuenta del vendedor, lo que puede eximirte de registrarte en el sistema OSS para ciertas ventas dentro de la UE. Antes de elegir, confirma si tu plataforma adopta ese rol o si la responsabilidad fiscal recae sobre ti.
¿Qué obligaciones fiscales tienes en España al vender cursos y e-books?
Esta es la parte que más creadores posponen y más cara les sale. Las obligaciones dependen de si la actividad es habitual, y la habitualidad determina el alta, no el volumen de ingresos.
Pasos obligatorios antes de la primera venta
- Alta en la Agencia Tributaria mediante el modelo 036 o 037 (declaración censal). Indica el epígrafe del IAE correspondiente a tu actividad.
- Alta en el RETA (Régimen Especial de Trabajadores Autónomos) si la actividad es habitual. La cuota mínima en 2026 depende de los ingresos netos previstos.
- Registro en el ROI (Registro de Operadores Intracomunitarios) si vendes a empresas de otros países de la UE.
- Inscripción en OSS (ventanilla única) si vendes a consumidores finales de la UE y superas el umbral de 10.000 € anuales en ventas B2C intracomunitarias. El sistema OSS permite declarar el IVA de todos los países de la UE desde España con una sola declaración trimestral.
Tipos de IVA aplicables
| Tipo de producto | Tipo IVA | Condición |
|---|---|---|
| Cursos online (creador independiente) | 21 % | Regla general; la exención educativa es muy restrictiva |
| E-books y publicaciones digitales | 4 % | Solo si cumplen requisitos editoriales de la DGT |
| E-books sin requisitos editoriales | 21 % | Tipo general |
Modelos periódicos principales
- Modelo 130: pago fraccionado del IRPF, trimestral.
- Modelo 303: autoliquidación del IVA, trimestral.
- Modelo 349: declaración de operaciones intracomunitarias, si aplica.
Consejo profesional: Las plataformas están obligadas a reportar pagos a Hacienda. Llevar contabilidad desde la primera venta, con facturas numeradas y registro de gastos, evita la mayoría de los problemas en una inspección.
Los errores fiscales más comunes incluyen confundir operaciones intracomunitarias con ventas no sujetas y retrasar el alta fiscal hasta que los ingresos «merezcan la pena». Ninguna de las dos estrategias funciona.
¿Cómo fijar el precio y qué modelos de ingresos funcionan mejor?
Cuatro modelos, cada uno con su lógica:
- Venta única. Precio fijo por acceso permanente. Funciona bien para e-books y cursos con contenido estable. Ejemplo: un curso de 197 € con acceso de por vida.
- Suscripción recurrente. Cuota mensual o anual por acceso continuo a contenido actualizado o comunidad. Genera ingresos predecibles pero requiere producción constante.
- Bundle. Varios productos agrupados a un precio inferior a la suma individual. Aumenta el valor percibido y el ticket medio sin crear nuevo contenido.
- Afiliación. Otros creadores o influencers promocionan tu producto a cambio de una comisión por venta. Escala sin coste fijo, pero requiere un programa de afiliados bien estructurado.
Ejemplo numérico (venta única, España, autónomo en estimación directa simplificada):
- Precio de venta al público: 197 € (IVA incluido al 21 %)
- IVA repercutido: 197 € / 1,21 × 0,21 = 34,16 €
- Base imponible: 162,84 €
- Comisión de plataforma (ejemplo orientativo): variable según plataforma
- Retención IRPF si el comprador es empresa española: 15 % sobre base = 24,43 €
- Ingreso neto estimado antes de gastos deducibles: 162,84 € menos comisión y retención
Fija una fecha de cierre real: la escasez temporal convierte mejor que el descuento permanente.

¿Cómo estructurar el lanzamiento para maximizar ventas?
El lanzamiento tiene tres fases con acciones distintas en cada una.
Pre-lanzamiento (7–10 días antes): genera lista de espera, publica contenido gratuito de valor sobre el tema del curso, y activa una secuencia de email de 3–4 mensajes que educan y anticipan la apertura. En redes, usa publicaciones orgánicas y, si el presupuesto lo permite, un anuncio de captación de leads.
Apertura (48–72 horas): envía el email de apertura con el enlace de compra, el precio de lanzamiento y la fecha de cierre.
Cierre y seguimiento: el email de «últimas horas» es el que más convierte en cualquier lanzamiento. Tras el cierre, entrega el acceso de forma automática y envía un email de bienvenida con instrucciones claras.
KPI que debes controlar: tasa de conversión de la lista de espera a compradores, coste de adquisición por cliente (CAC) si usas publicidad, y valor de vida del cliente (LTV) estimado si tienes productos adicionales. Puedes profundizar en la guía paso a paso para vender cursos online con plantillas de secuencias de email.
¿Cómo gestionar las operaciones después de la primera venta?
Las operaciones postventa son lo que separa un negocio digital de un proyecto puntual.
- Emite la factura en el momento del pago, con todos los campos legales: número correlativo, fecha, datos del vendedor y comprador, base imponible, tipo de IVA y cuota.
- Verifica que la entrega automática funcionó. Comprueba que el comprador recibió el email de acceso y puede entrar al contenido sin fricción.
- Gestiona las devoluciones con una política escrita y visible antes de la compra. La normativa de consumidores en España reconoce el derecho de desistimiento de 14 días para compras a distancia, con excepciones para contenido digital descargado con consentimiento expreso del comprador.
- Registra cada venta en tu libro de ingresos con fecha, importe, tipo de IVA y medio de cobro.
Métricas operativas a rastrear: tasa de errores de entrega (accesos que no llegan), tiempo medio de respuesta al soporte, y tasa de reembolso.
Checklist legal antes de recibir tu primer pago
Antes de activar el botón de compra, confirma que tienes todo esto en orden:
- Alta en Hacienda (modelo 036/037) con el epígrafe correcto.
- Alta en el RETA si la actividad es habitual.
- Decisión tomada sobre estructura fiscal (autónomo o sociedad limitada).
- Sistema de facturación configurado con numeración correlativa.
- Registro de gastos activo desde el primer día.
- Aviso legal en la web con datos del titular, domicilio y número de identificación fiscal.
- Política de privacidad conforme al RGPD: base legal del tratamiento, derechos del usuario y datos del responsable.
- Condiciones generales de contratación con precio, forma de pago, política de devoluciones y derecho de desistimiento.
- Pasarela de pago configurada para cobros internacionales.
- Confirmado si la plataforma gestiona el IVA como deemed supplier o si necesitas registrarte en OSS.
El checklist legal completo para vender productos digitales desde España publicado por Madrid Emprende cubre cada uno de estos puntos con detalle adicional.
Lo que aprendemos al trabajar con creadores en España
Llevamos tiempo viendo el mismo patrón: los creadores que más rápido monetizan no son los que tienen el mejor contenido. Son los que validan antes de producir, regularizan su actividad desde el primer euro y eligen una infraestructura que no les obliga a resolver problemas técnicos cada vez que llega un pago internacional.
La parte fiscal asusta, pero es manejable si se aborda desde el principio. El error que más cuesta no es pagar impuestos: es acumular ventas sin declarar porque «todavía es poco» y enfrentarse a un requerimiento de Hacienda dos años después.
En Bibliowlteca hemos construido la plataforma pensando en ese creador que quiere centrarse en su conocimiento, no en la fontanería técnica. Los pagos en múltiples monedas, la entrega segura y las herramientas de gestión de cursos y e-books están ahí para que el negocio funcione desde el día uno, no desde que «escales».
Bibliowlteca: vende tus productos digitales sin complicaciones técnicas
Cuando ya tienes validada la demanda y el producto listo, el siguiente problema es la infraestructura. Bibliowlteca resuelve exactamente eso: una plataforma donde publicas tu curso o e-book, cobras en cualquier moneda, entregas el contenido de forma automática y gestionas el cumplimiento fiscal sin necesidad de integrar herramientas externas.
El modelo es sencillo: pagas una comisión solo cuando vendes, sin cuota mensual fija. Para un creador que arranca, eso significa cero coste hasta que hay ingresos. Para uno que ya vende, significa que el coste escala de forma proporcional. La tienda es personalizable, las analíticas te dicen qué módulos retienen y cuáles pierden alumnos, y el sistema de protección de contenido evita que tus materiales circulen sin control.
Si quieres ver cómo funciona en la práctica, la hoja de control de metas y comisiones de Bibliowlteca es un buen punto de partida para entender cómo la plataforma ayuda a controlar ingresos netos tras comisiones. Crea tu cuenta en Bibliowlteca y configura tu primera tienda hoy.
Fuentes
- Checklist legal para vender productos digitales desde España - Plataforma Madrid Emprende
- Monetiza tu experiencia: la guía definitiva para crear y...
- Fiscalidad para creadores en España: Guía completa (2026) - Onlytax
- Venta de cursos, ebooks o infoproductos online: errores comunes | GestiFis
- Enseñanza online y publicaciones digitales