
Si vendes e-books, cursos o software desde Estonia a consumidores particulares de la Unión Europea, normalmente debes aplicar el IVA del país del comprador y declararlo a través del sistema OSS ante e-MTA. Para ventas a empresas con número de IVA válido, suele aplicarse la inversión del sujeto pasivo. La primera tarea práctica es revisar tu proceso de facturación y las pruebas de residencia que recoges en el checkout.
En resumen:
- La normativa europea considera servicios electrónicos a productos entregados sin intervención humana significativa, como e-books, cursos grabados y software, lo que determina el IVA aplicable.
- Para ventas B2C en la UE, el IVA se aplica según la residencia del comprador y se gestiona mediante el sistema OSS en Estonia, salvo que las ventas totales no superen los 10.000 € anuales.
- Es fundamental recolectar y conservar al menos dos pruebas independientes y no contradictorias de la residencia del cliente, como dirección de facturación y país de la tarjeta, para justificar el lugar de suministro.
- La declaración del IVA en Estonia mediante OSS requiere desglosar cada venta por país y tipo de IVA, automatizando el proceso para evitar errores y sanciones.
- La calidad de los datos y la evidencia automática son la verdadera ventaja en la fiscalidad digital, por lo que construir un sistema de facturación que registre automáticamente país y país de residencia es clave para escalar en la UE.
Tabla de contenidos
- Qué cuenta como producto digital y cómo afecta al käibemaks en Estonia
- Cómo determinar el lugar de suministro y qué pruebas pedir al comprador
- OSS e IOSS: cuándo usar cada régimen y cómo registrarte en e-MTA
- Tipos de IVA, umbrales y cuándo registrarte en Estonia
- Facturación, registros y presentación en e-MTA
- Errores frecuentes y cómo corregirlos ante e-MTA
- Cómo automatizar el cumplimiento del IVA al escalar en la UE
- Por qué la disciplina documental es la ventaja competitiva real
- Vender productos digitales sin gestionar el IVA manualmente
- Fuentes
Qué cuenta como producto digital y cómo afecta al käibemaks en Estonia
La normativa europea llama «servicios prestados por vía electrónica» a los productos que se entregan sin intervención humana significativa y dependen de internet o una red similar. Esa definición determina si aplicas el IVA del país del comprador o el de Estonia, así que conviene tenerla clara antes de fijar precios o configurar el carrito de compra.
Entran en esta categoría, entre otros:
- E-books y publicaciones digitales descargables.
- Cursos grabados y contenido bajo demanda sin tutoría en directo.
- Software, aplicaciones y licencias entregadas por descarga o activación online.
- Suscripciones a plataformas de contenido, membresías y comunidades cerradas.
- Streaming de audio o vídeo y bases de datos consultables online.
No entra en esta categoría un curso con clases en directo impartidas por un profesor, ni una mentoría personalizada por videollamada, porque hay intervención humana real. Esa distinción importa porque cambia el régimen de IVA aplicable y, en algunos casos, el país donde se considera prestado el servicio.
La regla de imputación es sencilla en el papel: un servicio se considera «electrónico» cuando el cliente lo recibe de forma automatizada, sin que un humano intervenga en tiempo real en la ejecución. Un e-book vendido y descargado automáticamente cumple ese criterio. Una consultoría por correo electrónico donde alguien responde personalmente, no.
Para ventas B2C dentro de la Unión Europea, el IVA se aplica según el país de residencia del consumidor, y los proveedores establecidos en Estonia pueden declarar y liquidar ese impuesto mediante el sistema OSS ante Maksu- ja Tolliamet. Esto significa que un curso vendido a un comprador en Alemania lleva el tipo alemán, y uno vendido a un comprador en Portugal lleva el tipo portugués, aunque tu empresa esté domiciliada en Tallin.
Cuando vendes a través de un marketplace o una plataforma que actúa legalmente como proveedor del servicio frente al consumidor final, la responsabilidad de recaudar y declarar el IVA puede recaer en esa plataforma, no en ti. Esto ocurre en modelos donde la plataforma figura como vendedora en la factura y controla las condiciones de venta. Conviene revisar los términos de servicio del sistema OSS e IOSS que detalla la EMTA antes de asumir que la obligación es tuya en todos los casos, porque el contrato con la plataforma puede trasladar esa carga.
Cómo determinar el lugar de suministro y qué pruebas pedir al comprador
El lugar de suministro para servicios digitales B2C es, por regla general, el país donde reside el consumidor. Para justificarlo ante una inspección no basta con una sola señal: la normativa comunitaria recomienda combinar al menos dos pruebas independientes y no contradictorias que confirmen la misma ubicación.
Las pruebas más útiles, ordenadas por fiabilidad práctica:
- Dirección de facturación del comprador, tal como consta en el método de pago.
- País de emisión de la tarjeta bancaria o del proveedor de pago (Stripe, PayPal u otro procesador).
- Dirección de entrega, cuando exista un componente físico o una factura postal.
- Dirección IP registrada durante la compra, útil como respaldo pero poco fiable por sí sola.
- País del operador de telefonía móvil, en compras realizadas mediante datos móviles con SIM local.
La combinación de dirección de facturación y país de la tarjeta suele ser suficiente para la mayoría de las inspecciones. La IP y los datos del operador funcionan bien como pruebas complementarias, pero un inspector puede cuestionarlas si son la única evidencia disponible, ya que una VPN o un roaming ocasional las falsean con facilidad.
Guarda esta evidencia de forma sistemática, no solo cuando surja una duda. Exporta periódicamente los registros de tu pasarela de pago, conserva los metadatos de cada transacción (fecha, país declarado, país detectado, tipo de IVA aplicado) y archívalos en un formato que puedas recuperar durante años, no solo meses. Un log de checkout sin fecha de exportación o sin trazabilidad no sirve de mucho ante una revisión.
Consejo profesional: Configura tu sistema de pagos para que registre automáticamente al menos dos señales de país por transacción y las adjunte a la factura generada. Revisarlo manualmente transacción a transacción no escala pasadas las primeras decenas de ventas al mes.
¿Qué pasa cuando la evidencia es insuficiente o contradictoria, por ejemplo una tarjeta emitida en un país y una IP de otro? La práctica recomendada es aplicar el tipo de IVA correspondiente a la ubicación que consideres más probable según el conjunto de pruebas, documentar el criterio usado y declarar esa venta en el OSS con normalidad. Lo que no conviene es ignorar la discrepancia y aplicar por defecto el tipo estonio: eso es precisamente el error que más sanciones genera.
OSS e IOSS: cuándo usar cada régimen y cómo registrarte en e-MTA
OSS e IOSS resuelven problemas distintos, aunque comparten filosofía: evitarte registrarte por IVA en cada país donde tienes clientes. El OSS (Ventanilla Única) cubre las ventas B2C de servicios digitales y bienes dentro de la Unión Europea. El IOSS (Ventanilla Única de Importación) cubre las ventas de bienes importados de fuera de la UE con un valor no superior a 150 €. Para un creador que vende e-books o cursos, el régimen relevante casi siempre es el OSS.
La modalidad OSS permite declarar y pagar el IVA de ventas a consumidores en otros Estados miembros mediante una única declaración trimestral, presentada ante el administrador fiscal del país donde estás registrado. Si tu empresa está en Estonia, esa declaración se presenta a través de e-MTA, y cubre todas tus ventas B2C a consumidores del resto de la Unión Europea en un único trámite.
| Aspecto | OSS | IOSS |
|---|---|---|
| Qué cubre | Ventas B2C de servicios digitales y bienes dentro de la UE | Importaciones de bienes de fuera de la UE, valor hasta 150 € |
| Frecuencia de declaración | Trimestral | Mensual |
| Relevante para vendedores de productos digitales | Sí, en la mayoría de los casos | Solo si también vendes bienes físicos importados |
| Dónde se registra un vendedor estonio | e-MTA | e-MTA |
Existe una excepción que conviene conocer: si tus ventas totales de servicios digitales B2C a otros países de la UE no superan los 10.000 € anuales, puedes seguir aplicando el IVA estonio en lugar del país del comprador, sin necesidad de registrarte en el OSS. Superado ese umbral, la aplicación del IVA del país de destino deja de ser opcional.
También hay que vigilar el concepto de establecimiento permanente (püsiv tegevuskoht). Si tu actividad genera una presencia estable en otro país, más allá de simples ventas online (por ejemplo, personal contratado o infraestructura física allí), es posible que debas registrarte directamente en ese país en lugar de, o además de, usar el OSS.
Los pasos prácticos para darte de alta en el OSS desde Estonia son:
- Accede al portal de e-MTA con tu identidad digital (e-Residencia, tarjeta ID o Mobiil-ID).
- Solicita el registro en el régimen de la Unión (OSS) dentro de la sección de IVA.
- Configura tu sistema de facturación para desglosar cada venta por país de destino y tipo de IVA aplicado.
- Presenta la declaración trimestral con el desglose completo por Estado miembro, no en un único importe agregado.
- Ingresa el importe total declarado en la cuenta indicada por e-MTA dentro del plazo establecido.
Un matiz que se pasa por alto con frecuencia: el OSS simplifica el pago, pero no simplifica el cálculo. Cada transacción debe llevar asociado su propio tipo de IVA y su propia evidencia de país, y la declaración exige desagregar los importes por Estado miembro y tipo aplicable, no un simple total.
Tipos de IVA, umbrales y cuándo registrarte en Estonia
El tipo estándar del IVA en Estonia es del 24 % desde el 1 de julio de 2025, tras subir desde el 22 % anterior. Este es el tipo que aplicas a tus ventas nacionales y a las ventas B2C dentro del umbral de 10.000 € mencionado antes. Existen tipos reducidos para categorías específicas como libros impresos, prensa periódica o determinados servicios de alojamiento, pero la mayoría de productos puramente digitales (cursos grabados, software, suscripciones) tributan al tipo estándar.
El umbral general de registro obligatorio por IVA para empresas residentes en Estonia es de 40.000 € de facturación anual. Por debajo de esa cifra, una empresa estonia puede operar sin registrarse como sujeto pasivo de IVA, aunque muchos creadores se registran voluntariamente antes de alcanzarlo para poder deducir el IVA soportado en sus compras (software, publicidad, herramientas).
En cifras: el tipo estándar del IVA en Estonia pasó del 22 % al 24 % el 1 de julio de 2025, y el umbral de registro obligatorio para residentes se mantiene en 40.000 € anuales.
Este umbral de 40.000 € aplica a la actividad general dentro de Estonia. Es distinto del umbral de 10.000 € para ventas B2C intracomunitarias que decide si aplicas IVA estonio o el del país del comprador. Confundir ambos umbrales es uno de los errores más comunes entre quienes empiezan a vender fuera de Estonia.
Para no residentes que operan en Estonia, las reglas varían según si generan un establecimiento permanente o realizan determinadas actividades locales, y en muchos casos el registro es obligatorio desde la primera venta, sin umbral de tolerancia. Conviene revisar tu situación concreta caso por caso, porque:
- Un establecimiento permanente en otro país de la UE puede obligarte a registrarte directamente allí, al margen del OSS.
- Vender bienes físicos con almacenamiento en otro país (por ejemplo, un centro logístico) genera obligaciones de registro específicas en ese país.
- El OSS cubre las ventas B2C de servicios digitales, pero no sustituye el registro que exige tener inventario físico en otro Estado miembro.
Facturación, registros y presentación en e-MTA
Cada factura de venta digital debe reflejar con claridad el tipo de IVA aplicado, el importe desglosado y el país al que corresponde ese tipo. Para ventas B2C, basta con indicar el IVA correspondiente al país del comprador según la tarifa vigente allí. Para ventas B2B con un número de IVA intracomunitario válido, la factura debe indicar la inversión del sujeto pasivo (el comprador autoliquida el impuesto) y no llevar IVA estonio.
Los elementos que no pueden faltar en una factura de producto digital son:
- Identificación fiscal completa del vendedor y, si aplica, número de IVA del comprador en operaciones B2B.
- Fecha de la operación y descripción clara del producto o servicio digital vendido.
- Importe neto, tipo de IVA aplicado y país al que corresponde ese tipo.
- Mención expresa de «inversión del sujeto pasivo» cuando se trate de una operación B2B intracomunitaria.
- Moneda de la transacción y, si difiere del euro, el tipo de cambio utilizado.
La conservación de registros importa tanto como la emisión correcta de la factura. e-MTA espera que puedas justificar cada declaración OSS con la documentación subyacente durante el período de prescripción fiscal, así que archivar las facturas en una carpeta sin estructura no es suficiente. Conviene mantener un sistema donde cada venta enlace su factura, su evidencia de país y su tipo de IVA aplicado en un mismo registro consultable.
Consejo profesional: Automatiza la generación de facturas desde el momento del pago, no después. Un sistema que genera la factura en tiempo real, con el país y el tipo de IVA ya calculados, evita el trabajo manual de reconstruir meses de ventas antes de cada declaración trimestral.
La integración técnica marca la diferencia a partir de cierto volumen de ventas. Un sistema de facturación que exporte automáticamente los datos necesarios para la declaración OSS (ventas agrupadas por país y tipo) ahorra horas cada trimestre y reduce el riesgo de errores de trascripción manual. Si gestionas cursos o membresías, revisar cómo tu plataforma de venta gestiona los pagos internacionales es un buen punto de partida antes de automatizar el resto del proceso.
Errores frecuentes y cómo corregirlos ante e-MTA
El error más habitual es aplicar el IVA de Estonia a una venta que debería llevar el IVA del país del comprador, normalmente por no haber configurado la detección de país en el checkout. El segundo error más común es no conservar pruebas suficientes de residencia, lo que deja indefensa cualquier declaración cuando llega una inspección. El tercero es directamente omitir el registro en el OSS pese a superar el umbral de 10.000 € en ventas B2C intracomunitarias.
Otros fallos que aparecen con regularidad:
- Confundir el umbral de 40.000 € (registro general en Estonia) con el de 10.000 € (aplicación de IVA extranjero en B2C).
- No actualizar el tipo de IVA en el catálogo de productos tras un cambio normativo como el de julio de 2025.
- Tratar como B2B una venta a un comprador con un número de IVA que en realidad no está activo ni validado.
- No declarar en el OSS ventas realizadas a través de un marketplace que, contractualmente, no asume la condición de proveedor.
Si detectas un error en una declaración ya presentada, el procedimiento habitual es corregirlo en la siguiente declaración OSS disponible, ajustando los importes del período afectado en lugar de reabrir la declaración original. Antes de hacerlo, conviene tener preparados los documentos que sustenten la corrección: la factura original, la evidencia de país que se usó (o que faltó), y el cálculo del importe correcto.
En procesos de rectificación, la administración valora la prontitud y la coherencia documental: conservar los logs, las conciliaciones y el rastro de la corrección reduce sustancialmente el riesgo de sanción frente a quien simplemente corrige el número sin explicar el porqué. Un control interno trimestral (revisar una muestra de ventas, comprobar tipos aplicados frente a país detectado) detecta estos fallos antes de que se acumulen durante todo un ejercicio fiscal. Para negocios con volumen relevante, contar con asesoría fiscal especializada en comercio digital dentro de la UE deja de ser un lujo y pasa a ser parte del coste operativo normal.
Cómo automatizar el cumplimiento del IVA al escalar en la UE
La administración fiscal estonia está entre las más digitalizadas de Europa, lo que facilita declarar y pagar impuestos online, pero no elimina la necesidad de que tu propio sistema de ventas recoja los datos correctos desde el primer clic. La automatización real ocurre en el checkout, no en la declaración trimestral.
Las funciones que marcan la diferencia en una plataforma de venta de productos digitales son:
- Detección automática del país del comprador en el momento del pago, combinando al menos dos señales.
- Almacenamiento estructurado de esa evidencia, vinculado a cada factura individual.
- Cálculo automático del tipo de IVA correcto según el país detectado y el tipo de comprador (particular o empresa).
- Generación de informes desglosados por país y tipo de IVA, listos para trasladar a la declaración OSS.
| Función | Por qué importa | Riesgo si falta |
|---|---|---|
| Detección de país en checkout | Determina el tipo de IVA correcto por transacción | Aplicar el IVA equivocado en cada venta |
| Almacenamiento de pruebas | Sustenta la declaración ante una inspección | Indefensión documental en auditorías |
| Cálculo automático por país | Evita el trabajo manual transacción a transacción | Errores de cálculo a escala |
| Exportación para OSS | Agiliza la declaración trimestral | Reconstrucción manual de meses de ventas |
Antes de elegir o mantener una plataforma para vender tus cursos o e-books, pregúntate si permite exportar los registros de venta con el desglose necesario para una conciliación fiscal completa, y si ese export sirve como respaldo documental frente a una auditoría. Una plataforma que solo procesa el pago pero no guarda el rastro de país y tipo aplicado te deja igual de expuesto que no tener ninguna herramienta.
Conviene además revisar cómo la plataforma trata la protección de datos asociada a esas pruebas de residencia, especialmente si operas cursos con estudiantes menores de edad o datos sensibles: la normativa de protección de datos aplicable a plataformas de e-learning en Estonia impone requisitos propios sobre cómo se almacena esa información.
Por qué la disciplina documental es la ventaja competitiva real
El OSS resolvió el problema burocrático de registrarte en 27 países distintos, pero trasladó la carga real a otro sitio: la calidad de tus datos. Un vendedor que declara correctamente pero no puede sustentar esa declaración con evidencia sólida está exactamente igual de expuesto que uno que declara mal.
Lo que se subestima en la mayoría de las guías sobre fiscalidad digital es el coste de una corrección tardía. No es solo el importe del IVA mal aplicado: es el tiempo de reconstruir meses de transacciones sin un sistema que las haya registrado desde el principio, y el riesgo de que esa reconstrucción sea incompleta o inconsistente ante e-MTA.
La ventaja competitiva para un creador o una pequeña plataforma en Estonia no está en encontrar un atajo legal, sino en construir, desde el primer euro facturado, un sistema que capture la evidencia de forma automática. Eso convierte una obligación fiscal en un proceso invisible en lugar de una crisis trimestral. Auditar hoy tu proceso de facturación y priorizar herramientas que registren pruebas de residencia por defecto es, con diferencia, la decisión con mejor retorno para cualquiera que planee vender más allá de Estonia.
— BibliOWLteca
Vender productos digitales sin gestionar el IVA manualmente
Configurar la detección de país, calcular el tipo correcto por transacción y mantener un archivo de pruebas ordenado es factible con una hoja de cálculo cuando vendes a diez clientes al mes. Deja de serlo en cuanto tus cursos o e-books llegan a compradores en una docena de países distintos.
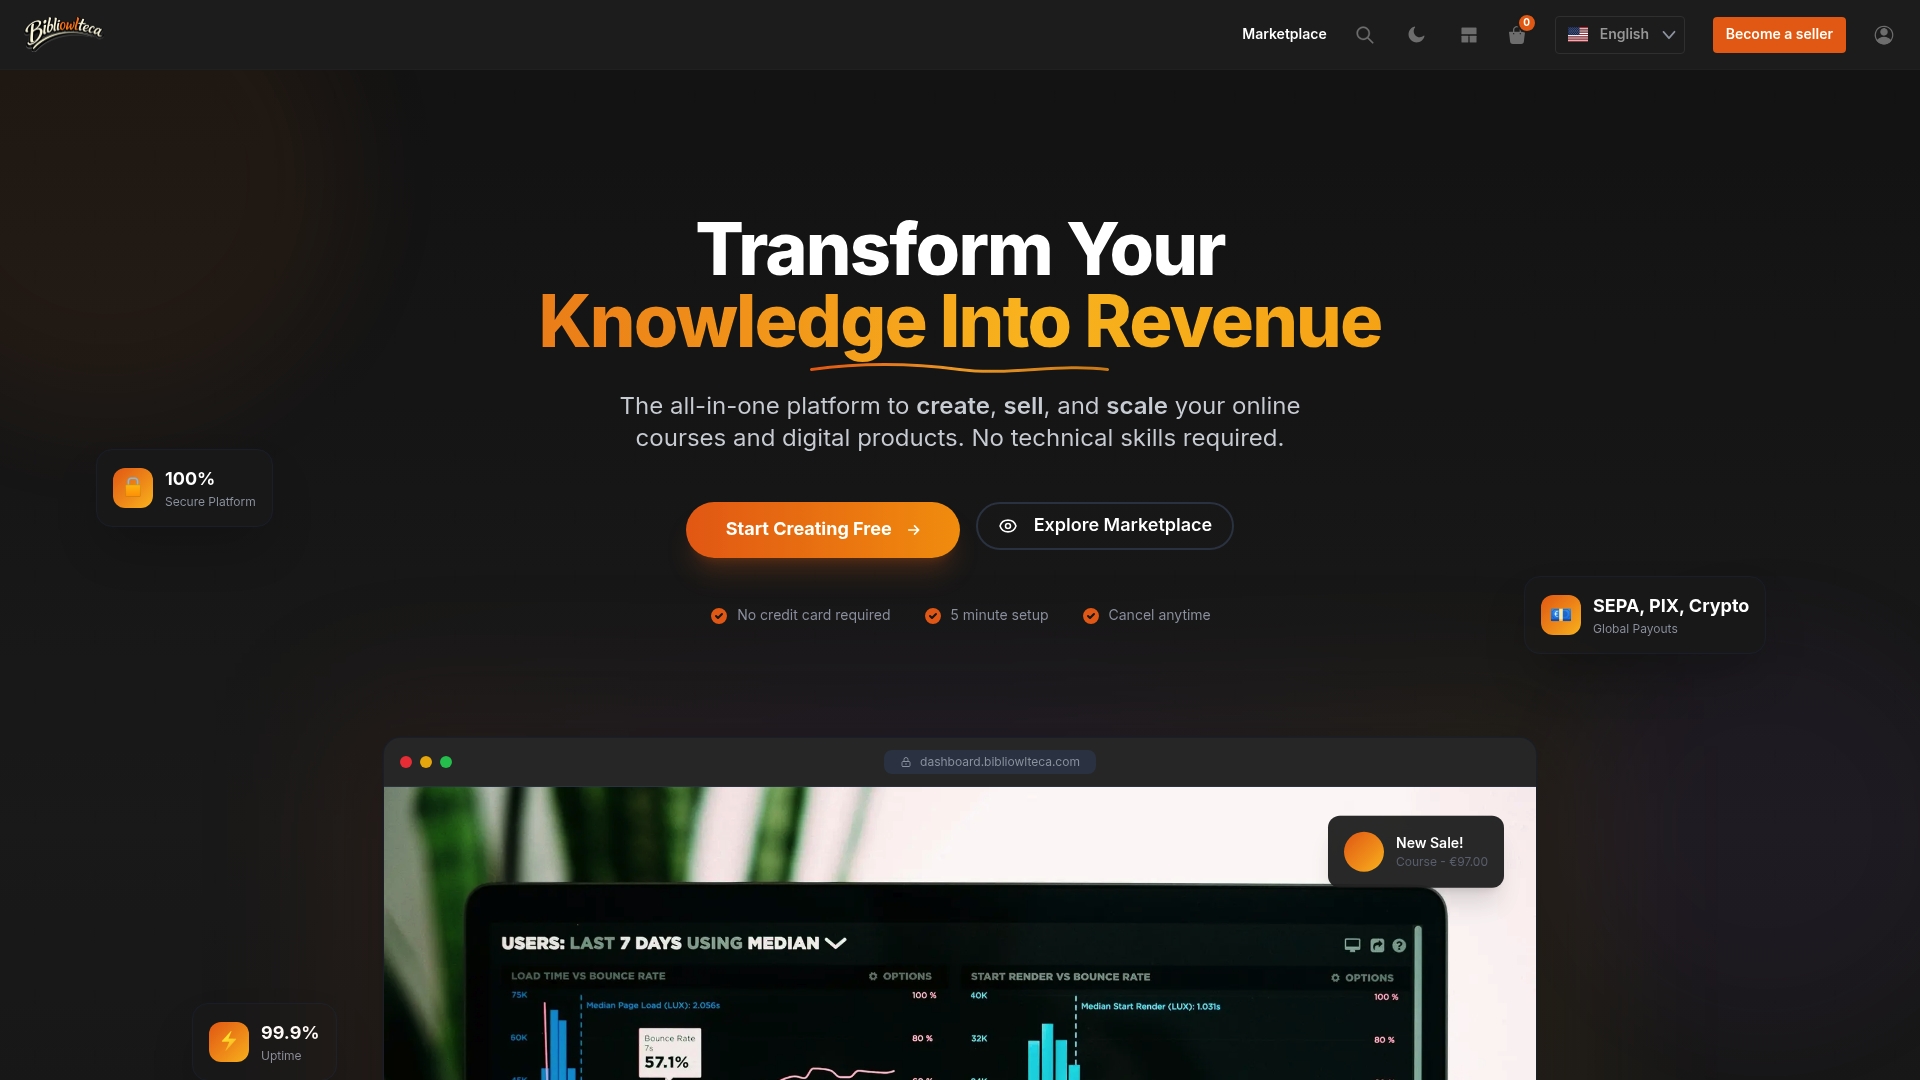
Una plataforma puede centralizar la venta de e-books, cursos y membresías con procesamiento de pagos en múltiples divisas y registro automático de cada transacción, incluida la información de país necesaria para justificar el tipo de IVA aplicado. La plataforma puede gestionar la entrega digital y la protección de contenidos, facilitando que los creadores se concentren en su trabajo en lugar de reconciliar declaraciones trimestrales. Antes de decidir cómo estructurar tu operación fiscal en Estonia, revisa cómo funciona la plataforma de Bibliowlteca y comprueba si su sistema de tienda personalizable encaja con el volumen y los países donde ya vendes.
Fuentes
Ante cualquier duda sobre un caso concreto, la referencia primaria siempre es la administración fiscal estonia, no un blog ni una guía genérica. La sección de IVA de Maksu- ja Tolliamet recoge los tipos vigentes y los procedimientos de registro. La guía oficial sobre OSS e IOSS de EMTA detalla los pasos de declaración trimestral. El texto legal completo está en la Käibemaksuseadus publicada en Riigi Teataja, y la Comisión Europea explica las reglas de IVA aplicables a Estonia dentro del marco comunitario. Ante casos límite sobre lugar de suministro, conviene revisar también la Directiva 2006/112/CE en EUR-Lex.