
Debes practicar retención en una factura digital cuando facturas a una empresa, entidad o a otro profesional por servicios sujetos a IRPF; no la aplicas cuando el cliente es un particular. El tipo general es del 15 % sobre la base imponible, y baja al 7 % si estás en tu año de inicio de actividad o en los dos siguientes](https://sede.agenciatributaria.gob.es/Sede/ayuda/manuales-videos-folletos/manuales-practicos/folleto-actividades-economicas/7-otras-obligaciones-fiscales-retenciones.html). Confirma siempre el tipo exacto según la naturaleza del servicio antes de emitir la factura.
En resumen:
- Solo debes practicar la retención en facturas a empresas, profesionales o entidades, nunca a particulares, aplicando generalmente el 15 % sobre la base sin IVA.
- La retención se calcula sobre la base imponible, nunca sobre el total con IVA, y su importe se resta del total a cobrar en la factura.
- La obligación recae en quien paga, siendo responsable de ingresar las retenciones a Hacienda mediante los modelos 111 y 190; tú solo debes verificar que coincidan con tus certificados.
- Es fundamental ajustar correctamente los cálculos en las plantillas de facturación para evitar errores que afecten tu declaración y conciliación trimestral.
- La retención funciona como un pago adelantado de IRPF y puede facilitar devoluciones si las retenciones acumuladas superan la cuota final en la declaración de la renta.
Tabla de contenidos
- Qué es una factura con retención y qué cambia en el cobro
- Quién debe retener y cuándo no corresponde practicar la retención
- Tipos de retención vigentes: 7 %, 15 % y otros porcentajes
- Cómo calcular la retención paso a paso, con ejemplos
- Modelo 111 y modelo 190: las obligaciones del retenedor
- Cómo contabilizar una factura con retención
- Consejos para creadores digitales que facturan con retención
- Qué efecto tiene la retención en tu tesorería como receptor
- Qué pasa si no aplicas o no ingresas bien la retención
- Cómo varían las retenciones según tu actividad
- Perspectiva final: por qué gestionar bien las retenciones protege tu negocio
- Preguntas frecuentes
Qué es una factura con retención y qué cambia en el cobro
Una factura con retención es un documento en el que el pagador descuenta un porcentaje del importe antes de abonarlo, y ese dinero lo ingresa directamente a la Agencia Tributaria a cuenta de tu IRPF. No es un gasto ni una comisión: es un adelanto de impuestos que después se resta de tu cuota anual cuando presentas la declaración de la renta.
El efecto práctico es inmediato: cobras menos de lo que factura tu base imponible, aunque en la contabilidad registras el importe íntegro como ingreso. Esa diferencia entre lo facturado y lo cobrado suele confundir a quien empieza a facturar a empresas, sobre todo porque el cálculo se hace sobre la base sin IVA, nunca sobre el total con impuesto incluido.
Aquí está el error técnico más habitual entre profesionales nuevos: el IVA se suma a la base imponible, mientras que la retención se resta. Mezclar ambos cálculos en la misma operación produce facturas incorrectas y descuadres en la contabilidad trimestral. La retención, además, funciona como ingreso a cuenta del IRPF: conservar el justificante de ingreso que emite el pagador te evita sorpresas cuando declares la renta.
Quién debe retener y cuándo no corresponde practicar la retención
La obligación de retener nace del lado de quien paga, no de quien factura. Se convierte en retenedor cualquier empresario, profesional o entidad que abona rendimientos de actividades profesionales sujetas a retención, sin importar si es una sociedad, otro autónomo o una administración pública.
- Retienen las empresas y sociedades que contratan servicios profesionales.
- Retienen otros autónomos cuando pagan a un profesional por un servicio (por ejemplo, un asesor que subcontrata a otro autónomo).
- No retienen los particulares que compran como consumidores finales, aunque el servicio sea idéntico.
- En operaciones internacionales, la retención depende del país de residencia fiscal del pagador y de convenios específicos, por lo que conviene revisar cada caso antes de emitir la factura.
Antes de aceptar un encargo, comprueba si tu cliente tiene la condición de retenedor. La Sede electrónica de la Agencia Tributaria ofrece el informador de rentas de actividades económicas, donde puedes verificar el porcentaje aplicable según el tipo de renta. Como práctica adicional, pide al cliente que confirme por escrito el tipo de retención que aplicará, sobre todo en encargos puntuales donde el estatus fiscal del pagador no es evidente a simple vista.
Tipos de retención vigentes: 7 %, 15 % y otros porcentajes
Existe un tipo general para la mayoría de rendimientos de actividades profesionales, un tipo reducido para nuevos autónomos durante los primeros años, y otros tipos aplicables a ciertas rentas específicas.
Dato oficial: la Agencia Tributaria mantiene un cuadro actualizado de porcentajes de retención según el tipo de renta, con las excepciones aplicables a territorios especiales y regímenes particulares.
Si trabajas desde Canarias, Ceuta o Melilla, o si tu actividad encaja en un régimen especial, conviene revisar ese cuadro antes de emitir cada factura relevante, porque algunos porcentajes varían respecto al territorio común.
Cómo calcular la retención paso a paso, con ejemplos
Calcular bien la retención exige un orden fijo. Saltarte un paso, sobre todo aplicar el porcentaje sobre la base equivocada, es la fuente más común de facturas mal emitidas.
- Calcula la base imponible. Es el importe del servicio sin IVA, la cifra sobre la que se aplican tanto el impuesto como la retención.
- Aplica el IVA correspondiente (normalmente el 21 %) sobre esa base para obtener el importe con impuesto.
- Aplica el porcentaje de retención (15 %, 7 % u otro) sobre la base imponible, nunca sobre el total con IVA.
- Resta la retención del total con IVA para obtener el importe neto que realmente vas a cobrar.
- Desglosa los cuatro conceptos en la factura: base imponible, IVA, retención (como cantidad negativa) y total neto a cobrar.
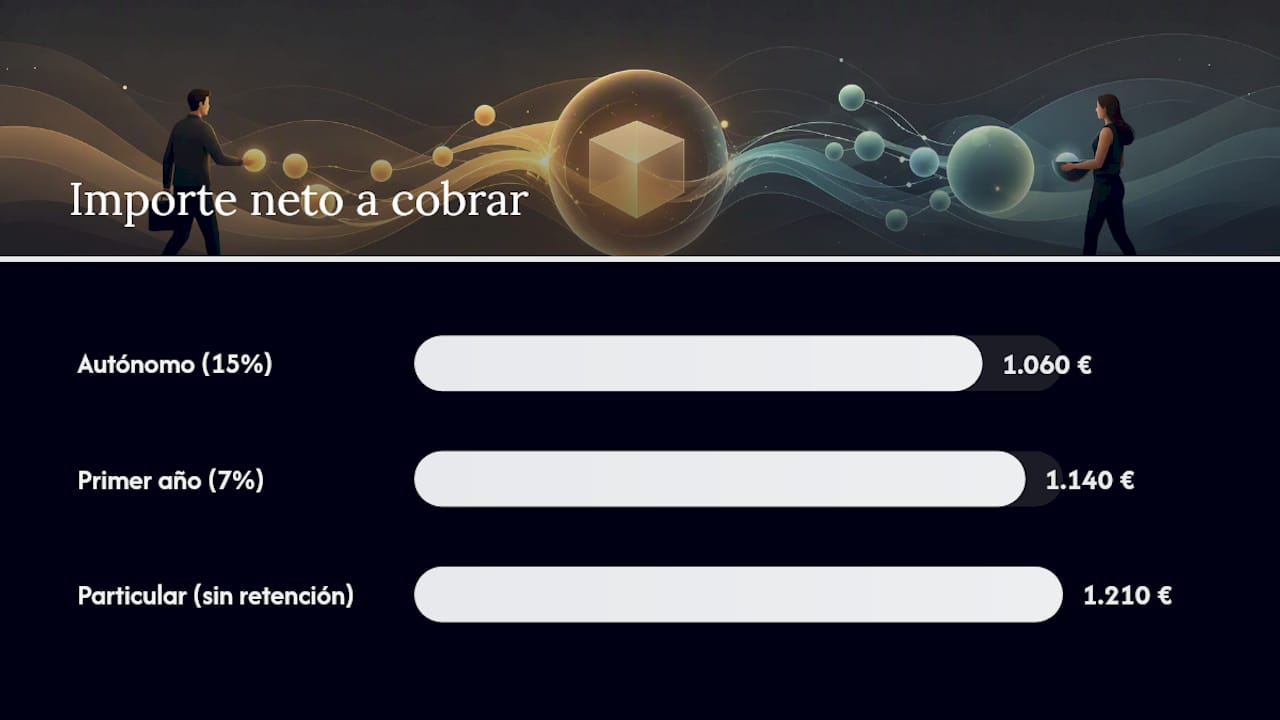
Ejemplo 1: retención general del 15 % Facturas un servicio de 1.000 € de base. IVA al 21 % suma 210 €, total con impuesto 1.210 €. Retención del 15 % sobre la base: 150 €. Cobras 1.060 €.
Mismo servicio de 1.000 € de base, pero estás en tu primer año de actividad. IVA 210 €, total 1.210 €. Cobras 1.140 €.
Ejemplo 3: factura sin retención Vendes el mismo servicio a un particular. No se aplica retención. Facturas 1.000 € de base más 210 € de IVA, y cobras el total: 1.210 €.
Consejo profesional: Configura tu plantilla de facturación para que calcule la retención automáticamente sobre la base imponible, no sobre el total. Un error de fórmula en una hoja de cálculo o en una plantilla mal ajustada puede repetirse durante meses sin que lo detectes hasta la declaración trimestral.
Modelo 111 y modelo 190: las obligaciones del retenedor
Quien retiene, no quien emite la factura, es responsable de declarar e ingresar esas cantidades ante Hacienda. Esto afecta directamente a tus clientes empresa, pero conviene que lo entiendas para verificar que todo cuadra en tu propia contabilidad.
- El modelo 111 es la autoliquidación trimestral (o mensual para grandes empresas) donde el retenedor declara e ingresa las retenciones practicadas durante el periodo.
- El modelo 190 es el resumen anual de todas las retenciones practicadas a lo largo del ejercicio, y debe coincidir con la suma de los cuatro modelos 111 trimestrales.
- El retenedor debe conservar los justificantes de ingreso y, si detecta un error, puede corregirlo mediante una declaración complementaria, un trámite que conviene coordinar con el profesional afectado para evitar discrepancias en su renta.
Aunque no presentes tú estos modelos, comprobar que las cifras que recibes en tu certificado anual de retenciones coinciden con lo que aparece en tus facturas emitidas te ahorra disgustos cuando llega la campaña de la renta.
Cómo contabilizar una factura con retención
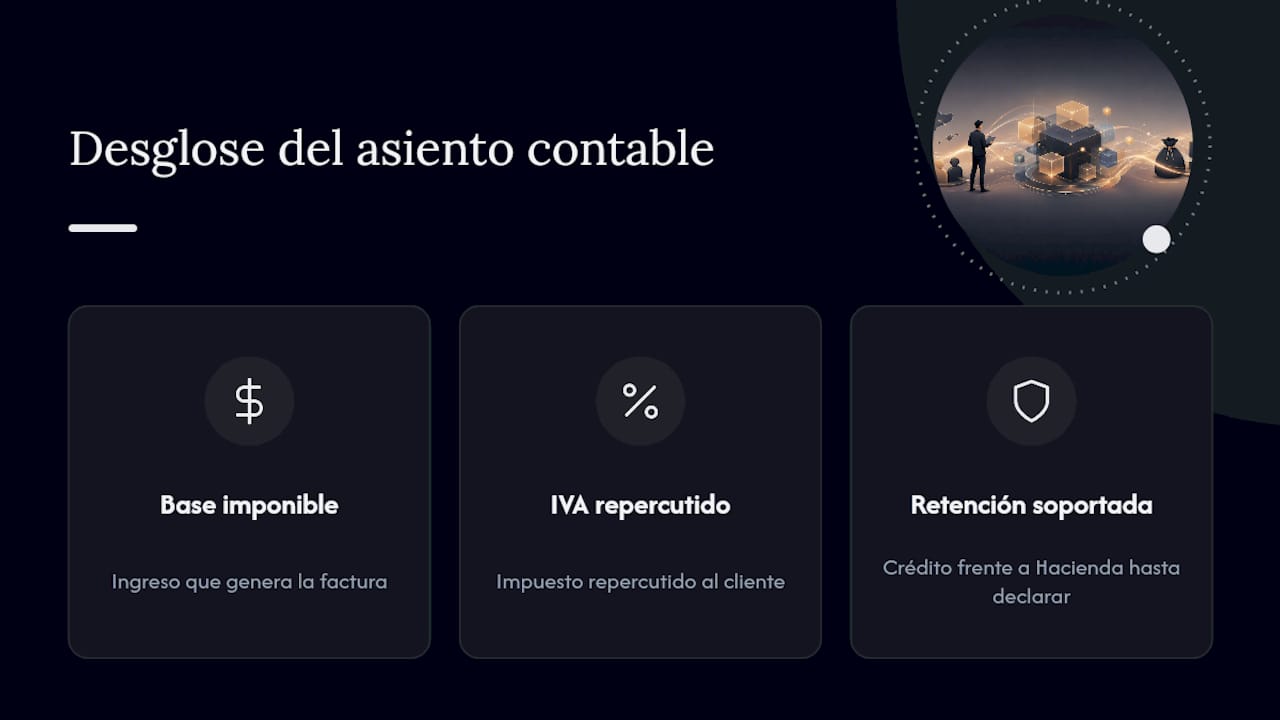
El asiento contable de una factura con retención desglosa tres conceptos: el ingreso por la base, el IVA repercutido y la retención soportada, que actúa como un crédito frente a Hacienda hasta que la aplicas en tu declaración anual.
Guarda siempre la factura emitida junto con el justificante de ingreso que te facilite el cliente, o al menos su certificado de retenciones. Revisa mensualmente que la suma de retenciones registradas en tu contabilidad coincide con lo que constará en el modelo 190 que te remitirán tus pagadores al cierre del ejercicio.
Consejos para creadores digitales que facturan con retención
Si vendes cursos, mentorías o formaciones a empresas (formación corporativa, por ejemplo), tus plantillas de facturación digital deben reflejar el desglose completo: base imponible, IVA, retención y neto a cobrar, en líneas separadas y claramente etiquetadas.
Cuando factures en varias monedas, revisa que la conversión se aplique sobre la base antes de calcular IVA y retención, no después. Las guías sobre pagos internacionales para creadores explican cómo estructurar ese flujo sin errores de redondeo.
Consejo profesional: Centraliza todos los justificantes de retención en una sola carpeta digital, organizada por trimestre, y revisa la conciliación contra tus extractos bancarios cada tres meses en lugar de esperar al cierre anual. Detectar un desajuste en marzo es mucho más fácil de corregir que descubrirlo en diciembre.
Qué efecto tiene la retención en tu tesorería como receptor
Cobrar con retención significa recibir menos liquidez inmediata de la que factura tu base imponible, aunque contablemente el ingreso completo ya es tuyo.
La ventaja llega más tarde: esas cantidades retenidas funcionan como un pago adelantado de tu IRPF, así que reducen (o incluso eliminan) la cuota que tendrías que ingresar en tu declaración de la renta. Si tus retenciones acumuladas durante el año superan tu cuota final, Hacienda te devuelve la diferencia.
El problema real es de planificación de caja a corto plazo, no de dinero perdido. Por eso conviene calcular tus previsiones de ingresos netos, no brutos, cuando factures principalmente a clientes que retienen, y reservar un margen adicional de tesorería si buena parte de tu cartera son empresas y no particulares.
Los profesionales que facturan sobre todo a consumidores finales, en cambio, no sufren este desajuste de caja porque no existe retención que descontar del cobro inmediato.
Qué pasa si no aplicas o no ingresas bien la retención
Las consecuencias de no aplicar una retención que correspondía recaen principalmente sobre el retenedor, que es quien tiene la obligación legal de calcularla e ingresarla. Si una empresa paga una factura sin retener cuando debía hacerlo, Hacienda puede exigirle el importe no retenido, además de recargos e intereses de demora.
Para el profesional que emite la factura, el riesgo aparece cuando confía en una retención que el pagador nunca ingresó realmente. Si tu certificado de retenciones no coincide con lo declarado en tu contabilidad, puedes acabar aplicando en tu renta una deducción que Hacienda no reconoce, lo que genera una discrepancia que hay que resolver mediante los procedimientos de regularización de retenciones e ingresos a cuenta.
Presentar mal o fuera de plazo el modelo 111 o el modelo 190 también acarrea sanciones para el retenedor, que van desde recargos por presentación tardía hasta sanciones proporcionales al importe no ingresado en casos de omisión reiterada. Como profesional, tu mejor protección es simple: guarda cada certificado de retención, compara periódicamente tus cifras con las que declaran tus clientes y no esperes a la campaña de la renta para detectar un desajuste que podría resolverse meses antes con una llamada.
Cómo varían las retenciones según tu actividad
No todas las actividades profesionales retienen igual, y ese matiz suele generar confusión entre autónomos que cambian de sector o combinan varias fuentes de ingresos.
Algunas rentas, sin embargo, se rigen por porcentajes distintos que no dependen de si eres nuevo autónomo o no, sino de la naturaleza específica de la renta que facturas, como ciertos rendimientos de capital o determinadas actividades reguladas. El cuadro oficial de porcentajes de retención recoge estas excepciones caso por caso.
El sector digital, en particular, mueve cifras considerables: la CISAC registró que los ingresos digitales globales de creadores superaron los 5.100 millones de euros en 2024, un volumen que explica por qué cada vez más autónomos del sector formativo y editorial digital necesitan dominar ambos regímenes sin mezclarlos por error en la misma plantilla de facturación.
Perspectiva final: por qué gestionar bien las retenciones protege tu negocio
La retención no es un trámite que puedas delegar mentalmente en tu cliente. Es una obligación compartida: quien paga ingresa el importe en Hacienda, pero quien factura debe registrar esa cifra correctamente y exigir el justificante que la respalda. Revisa tus plantillas de facturación y tu proceso de conciliación antes de cada cierre trimestral, no después. Ese hábito, más que cualquier fórmula, es lo que evita descuadres cuando llega la declaración de la renta.
— BibliOWLteca
Preguntas frecuentes
¿Cuándo se aplica el 7 % de retención en una factura?
Se aplica durante el año de inicio de actividad y los dos ejercicios siguientes, siempre que cumplas los requisitos de nuevo autónomo que fija la Agencia Tributaria.
¿Es obligatorio retener IRPF en todas las facturas?
No. Solo se retiene cuando el pagador es una empresa, entidad u otro profesional; las facturas emitidas a particulares nunca llevan retención de IRPF.
¿Qué pasa si mi cliente no ingresa la retención que aplicó en mi factura?
La responsabilidad de ingresar la retención es del pagador; si detectas una discrepancia entre tu certificado y lo declarado, existe un procedimiento de regularización que debes coordinar con él para evitar problemas en tu declaración de la renta.