El modelo 369 es la autoliquidación del IVA para los regímenes especiales de ventanilla única (OSS). Se presenta obligatoriamente por vía telemática en la sede electrónica de la Agencia Tributaria, con periodicidad trimestral para los regímenes de la Unión y exterior de la Unión, y mensual para el régimen de importación. Si vendes ebooks, cursos o membresías a clientes en otros países de la UE, esto te afecta directamente.
En resumen:
- Los regímenes OSS del modelo 369 exigen presentaciones trimestrales para la Unión y exterior de la UE, y mensuales para importaciones, con plazos al mes siguiente del período declarado.
- Es obligatorio presentar el modelo aunque no se hayan realizado ventas, enviando una declaración negativa si el importe es cero, y se requiere documentación en caso de incidencias técnicas.
- La presentación se hace electrónicamente con certificado, DNI electrónico o Cl@ve, siendo imprescindible validar y conciliar los datos antes de enviar para evitar errores que obliguen a rectificar.
- Los errores más comunes incluyen errores de formato en archivos TXT, confusión en los períodos, y descoordinación entre ventas y registros internos, con rectificación obligatoria si se detecta después.
- Herramientas como Bibliowlteca simplifican la organización de ventas internacionales para preparar automáticamente el fichero TXT y facilitar el cumplimiento del modelo 369.
Tabla de contenidos
- ¿Qué es el modelo 369 y quién debe presentarlo?
- Periodicidad y plazos: trimestral, mensual y qué pasa si falla el sistema
- Cómo presentar el modelo 369 paso a paso
- Errores comunes al presentar el modelo 369 y cómo evitarlos
- Recursos oficiales y ayuda técnica para el modelo 369
- Cómo encajar el modelo 369 en la operativa diaria de un creador digital
- Cómo te ayuda Bibliowlteca a ordenar tus ventas internacionales antes del modelo 369
- Fuentes
- Preguntas frecuentes
¿Qué es el modelo 369 y quién debe presentarlo?
El modelo 369 lo aprobó la Orden HAC/610/2021, publicada en el BOE, que fija su forma y procedimiento de presentación. Es el formulario único con el que declaras el IVA devengado en varios países de la Unión Europea sin tener que registrarte fiscalmente en cada uno de ellos.
Existen tres regímenes distintos bajo el paraguas OSS, y cada uno tiene un perfil de contribuyente diferente:
- Régimen de la Unión: para empresas establecidas en la UE que venden a distancia bienes o prestan servicios digitales a consumidores finales de otros estados miembros.
- Régimen exterior de la Unión: pensado para prestadores de servicios establecidos fuera de la UE que venden a consumidores europeos.
- Régimen de importación (IOSS): cubre las ventas de bienes de bajo valor importados desde fuera de la UE y vendidos directamente a consumidores europeos.
Un creador español que vende un curso online a un estudiante en Portugal o Italia entra típicamente en el régimen de la Unión. Quien importa productos físicos de bajo valor desde fuera de la UE para venderlos en Europa usa el régimen de importación, con reglas de plazo distintas que veremos a continuación.
Periodicidad y plazos: trimestral, mensual y qué pasa si falla el sistema
La regla es sencilla una vez la interiorizas: el régimen de la Unión y el exterior de la Unión se declaran cada trimestre; el régimen de importación, cada mes. En ambos casos, el plazo corre durante el mes natural siguiente al periodo declarado.
Esto se traduce en fechas concretas:
- Primer trimestre (enero a marzo) → se presenta durante abril.
- Segundo trimestre (abril a junio) → se presenta durante julio.
- Cada mes del régimen de importación → se presenta durante el mes natural siguiente (enero se declara en febrero, y así sucesivamente).
Cifra clave: cuando un problema técnico impide presentar dentro de plazo, algunas guías especializadas señalan una ventana adicional de hasta cuatro días naturales para regularizar la presentación por incidencia técnica. Conviene documentar el error (captura de pantalla, código de incidencia) porque la AEAT puede pedir justificación si detecta un retraso.
No existe la opción de "aplazar" el modelo 369 como con otros impuestos. Si el plazo vence en fin de semana o festivo, se traslada al siguiente día hábil, pero fuera de eso la fecha es fija. Márcala en el calendario fiscal de tu negocio con la misma prioridad que el IVA nacional.
Cómo presentar el modelo 369 paso a paso
Presentar el modelo 369 no es complicado técnicamente, pero exige orden. Así es el proceso completo:
-
Accede a la sede electrónica de la AEAT y autentifícate con certificado electrónico, DNI electrónico o Cl@ve PIN. La ayuda técnica de la AEAT detalla los tres métodos válidos; no hay presentación en papel ni por correo postal.
-
Elige el método de introducción de datos. Puedes rellenar el formulario directamente en la web para volúmenes de operaciones pequeños, o presentar por fichero cuando manejas muchas transacciones por país. Para la presentación por fichero, la AEAT publica un diseño de registro en formato TXT con la estructura exacta de campos, códigos de país y tipos impositivos que debe seguir tu archivo.
-
Desglosa las ventas por país de destino y tipo impositivo. Cada país aplica su propio tipo de IVA, y el modelo exige el detalle línea por línea: no vale un total agregado.
-
Genera el ingreso y obtén el NRC. El pago se realiza a través de la pasarela de pago de la AEAT, que emite un número de referencia completo (NRC) como justificante de la operación bancaria. Puedes fraccionar el pago si el banco lo permite, pero la declaración debe reflejar la cuota total.
-
Descarga el justificante de presentación y archiva los registros. Guarda el PDF de confirmación junto con el fichero TXT enviado y el desglose contable por país. Esto te protege ante cualquier requerimiento posterior.
-
Concilia los totales antes de cerrar el periodo. Compara la suma del fichero con tus registros de ventas internos por país y régimen; cualquier descuadre debe resolverse antes de presentar, no después.
Consejo profesional: crea una carpeta local llamada "AEAT" donde guardes los diseños de registro oficiales, un fichero de ejemplo ya validado y tus propias plantillas de exportación. Cuando automatizas la generación del TXT contra una plantilla probada, reduces drásticamente los errores de formato que obligan a repetir el envío.
Errores comunes al presentar el modelo 369 y cómo evitarlos
El error más frecuente no es técnico, es de actitud: pensar que si no hubo ventas en el periodo, no hace falta declarar. Es falso. Mientras estés registrado en un régimen OSS, la obligación de presentar persiste, y toca presentar una declaración negativa aunque el importe sea cero. Muchos emprendedores olvidan este punto, y omitirlo puede generar requerimientos innecesarios de la AEAT.
Otros fallos habituales:
- Errores de formato en el fichero TXT: separadores incorrectos, longitudes de campo que no coinciden con el diseño de registro, o códigos de país mal escritos.
- Confundir el periodo declarado con el periodo de presentación (declarar el 2T como si fuera el 3T).
- No conciliar las ventas por país antes de generar el fichero, lo que provoca descuadres entre contabilidad y declaración.
Si detectas un error después de presentar, no puedes simplemente reenviar el fichero: debes solicitar la rectificación de la autoliquidación ya presentada a través de la propia sede electrónica, indicando el periodo afectado y el motivo del cambio. Cuanto antes lo hagas, menor es el riesgo de recargos.
Consejo profesional: antes de cada cierre trimestral o mensual, repasa esta checklist mínima: totales por país cuadrados con tu contabilidad, tipo impositivo correcto por cada línea, fichero validado contra el diseño de registro vigente, y confirmación de que el periodo seleccionado es el correcto.
Recursos oficiales y ayuda técnica para el modelo 369
Toda la gestión oficial pasa por canales de la Administración, y conviene tenerlos localizados de antemano:
- La sede electrónica de la AEAT centraliza la presentación del modelo 369 para todos los sujetos registrados en España.
- La ayuda técnica de la AEAT incluye el diseño de registro, ejemplos de ficheros válidos e instrucciones de presentación.
- La Orden HAC/610/2021 del BOE es la norma que aprueba el modelo y regula su procedimiento.
Si vendes cursos o ebooks a estudiantes en varios países europeos, conviene revisar también cómo organizar tus ventas internacionales desde España antes de que llegue el cierre del periodo, y cómo localizar precios entre países bajo OSS para evitar sorpresas en el desglose por tipo impositivo.
Cómo encajar el modelo 369 en la operativa diaria de un creador digital
La mayoría de los problemas con el modelo 369 no nacen en el momento de presentar, nacen semanas antes, cuando las ventas de distintos países se mezclan sin criterio en una misma hoja de cálculo. Ordenar los datos por país y régimen desde el primer día de venta ahorra horas de conciliación cuando llega el cierre.
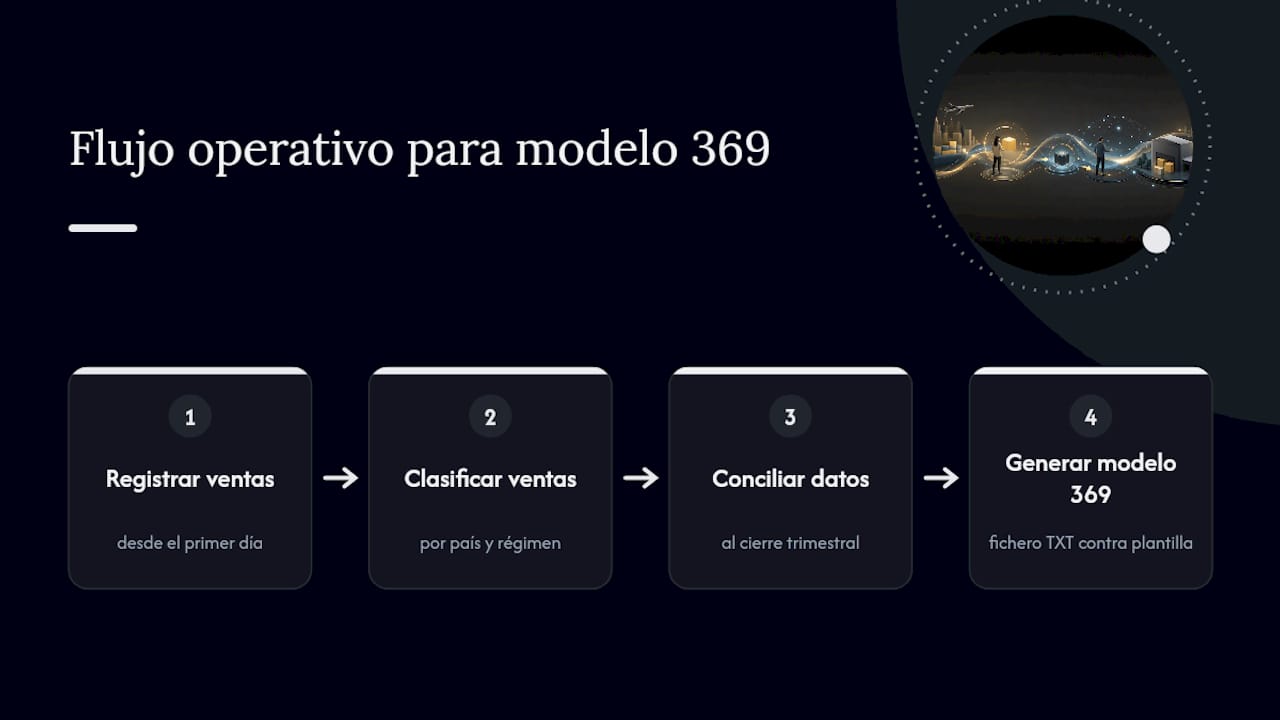
Un proceso que funciona bien: exportar las ventas mensualmente, clasificarlas por país de destino y tipo impositivo aplicado, y guardar esos ficheros junto con los diseños de registro oficiales de la AEAT en la misma carpeta de trabajo. Así, cuando llega el trimestre, el fichero TXT no se improvisa, se genera contra una plantilla ya probada.
Las herramientas de pagos internacionales que separan automáticamente el IVA por país reducen buena parte del trabajo manual que provoca errores. No sustituyen el criterio fiscal, pero sí eliminan la fricción de reconstruir el desglose a mano cada vez que toca declarar.
— BibliOWLteca
Cómo te ayuda Bibliowlteca a ordenar tus ventas internacionales antes del modelo 369
Presentar el modelo 369 bien empieza con datos limpios, y ahí es donde la mayoría de creadores pierde tiempo: reconstruir ventas por país desde varias plataformas de pago distintas. Bibliowlteca centraliza esa información desde el origen con Global Payments & Analytics, que procesa pagos internacionales y organiza los datos de venta por país y moneda desde el primer euro cobrado.
La plataforma no cobra cuota mensual: solo aplica una comisión por venta realizada, desde 0,99 € por transacción. Además de los pagos, incluye alojamiento ilimitado de cursos, entrega digital instantánea y herramientas de protección de derechos de autor, todo pensado para creadores que venden ebooks, cursos o membresías a audiencias fuera de España.
Si vendes contenido digital a clientes en distintos países europeos y quieres que el desglose de ventas llegue ordenado al momento de declarar, revisa las características de la plataforma y valora si el modelo de comisión por venta se ajusta a tu volumen actual.
Fuentes
- Agencia Tributaria: Presentación de autoliquidaciones periódicas. Modelo 369
- Agencia Tributaria: Modelo 369 - Ayuda técnica
Preguntas frecuentes
¿Qué es exactamente el modelo 369?
Es la autoliquidación del IVA para los regímenes especiales de ventanilla única (OSS), aprobada por la Orden HAC/610/2021 del BOE. Permite declarar el IVA de ventas en varios países de la UE sin registrarte fiscalmente en cada uno.
¿Cuándo hay que presentar el modelo 369?
Depende del régimen: el de la Unión y el exterior de la Unión se declaran trimestralmente, mientras que el régimen de importación es mensual. En ambos casos, el plazo vence durante el mes natural siguiente al periodo declarado.
¿Hay que presentar el modelo 369 si no tuve ventas en el periodo?
Sí. Mientras estés registrado en un régimen OSS, la obligación de presentar se mantiene aunque no haya habido operaciones, y toca enviar una declaración negativa. Omitirlo puede generar un requerimiento de la AEAT.
¿Cómo se presenta el modelo 369, por formulario o por fichero?
Ambas opciones existen en la sede electrónica de la AEAT, con identificación por certificado, DNIe o Cl@ve. La presentación por fichero exige seguir el diseño de registro TXT publicado por la propia Agencia Tributaria.
¿Qué pasa si detecto un error después de presentar el modelo 369?
Debes solicitar la rectificación de la autoliquidación ya presentada desde la sede electrónica de la AEAT, indicando el periodo y el motivo del cambio. Cuanto antes se corrija, menor es el riesgo de recargos o requerimientos posteriores.